Travaux de toiture mal faits au Québec : la marche à suivre, de la qualification du problème au tribunal, avec les délais.
Une réfection de toiture payée l'automne dernier qui coule au premier redoux pose une question moins évidente qu'elle en a l'air. Ce n'est pas d'abord qui est fautif, c'est combien de temps il reste pour agir. Au Québec, trois régimes de délais coexistent, un an, trois ans et cinq ans, et ils ne s'appliquent pas aux mêmes défauts.
La différence n'est pas théorique. Le propriétaire qui traite une malfaçon comme un vice caché, ou l'inverse, se fait souvent opposer la prescription avant même que le fond du dossier soit examiné. Cette étape de qualification est en amont de tout le reste, y compris de la capacité à reconnaître les signes d'un chantier douteux.
Voici la marche à suivre, dans l'ordre, avec les délais et les instances qui vont avec.
Un recours contre un couvreur pour travail mal fait au Québec ne commence pas par une émotion, mais par une qualification juridique. Le Code civil du Québec prévoit trois régimes distincts qui ne protègent pas les mêmes situations et n'offrent pas les mêmes délais. Confondre une malfaçon avec un vice caché, c'est risquer de voir sa réclamation rejetée pour prescription.
Avant d'écrire une seule ligne au couvreur, vous devez donc nommer le problème dans les termes que le droit reconnaît.
L'article 2120 du Code civil du Québec impose au couvreur, à l'architecte, à l'ingénieur et à son sous-traitant une obligation conjointe d'un an contre les défauts d'exécution présents à la réception ou découverts dans l'année qui suit. Concrètement, si une noue fuit dès le premier redoux, que des bardeaux se soulèvent dès novembre ou qu'un solin laisse passer l'eau six mois après la fin du chantier, on est dans ce cadre.
La date de réception des travaux est capitale : c'est elle qui déclenche le compteur.
L'article 2118 instaure une responsabilité solidaire pour la perte de l'ouvrage survenue dans les cinq ans suivant la fin du chantier. Cette garantie est d'ordre public, ce qui signifie qu'aucun contrat ne peut la réduire ou l'écarter.
La perte de l'ouvrage ne se limite pas à un effondrement complet : des pertes partielles ont été reconnues par les tribunaux, par exemple une couverture qui ne remplit plus sa fonction d'étanchéité sur une portion significative. Reste que la barre est plus haute que pour une simple malfaçon.
Pour les vices cachés, l'article 2925 prévoit que l'action personnelle se prescrit par trois ans à compter de la découverte du vice. Le propriétaire doit dénoncer le vice au couvreur dans un délai raisonnable après l'avoir constaté. La notion de délai raisonnable n'est pas chiffrée dans la loi, et son appréciation varie selon les circonstances.
Un avis juridique est recommandé pour qualifier le délai applicable à votre situation précise, car une erreur de catégorie peut anéantir un recours par ailleurs fondé.
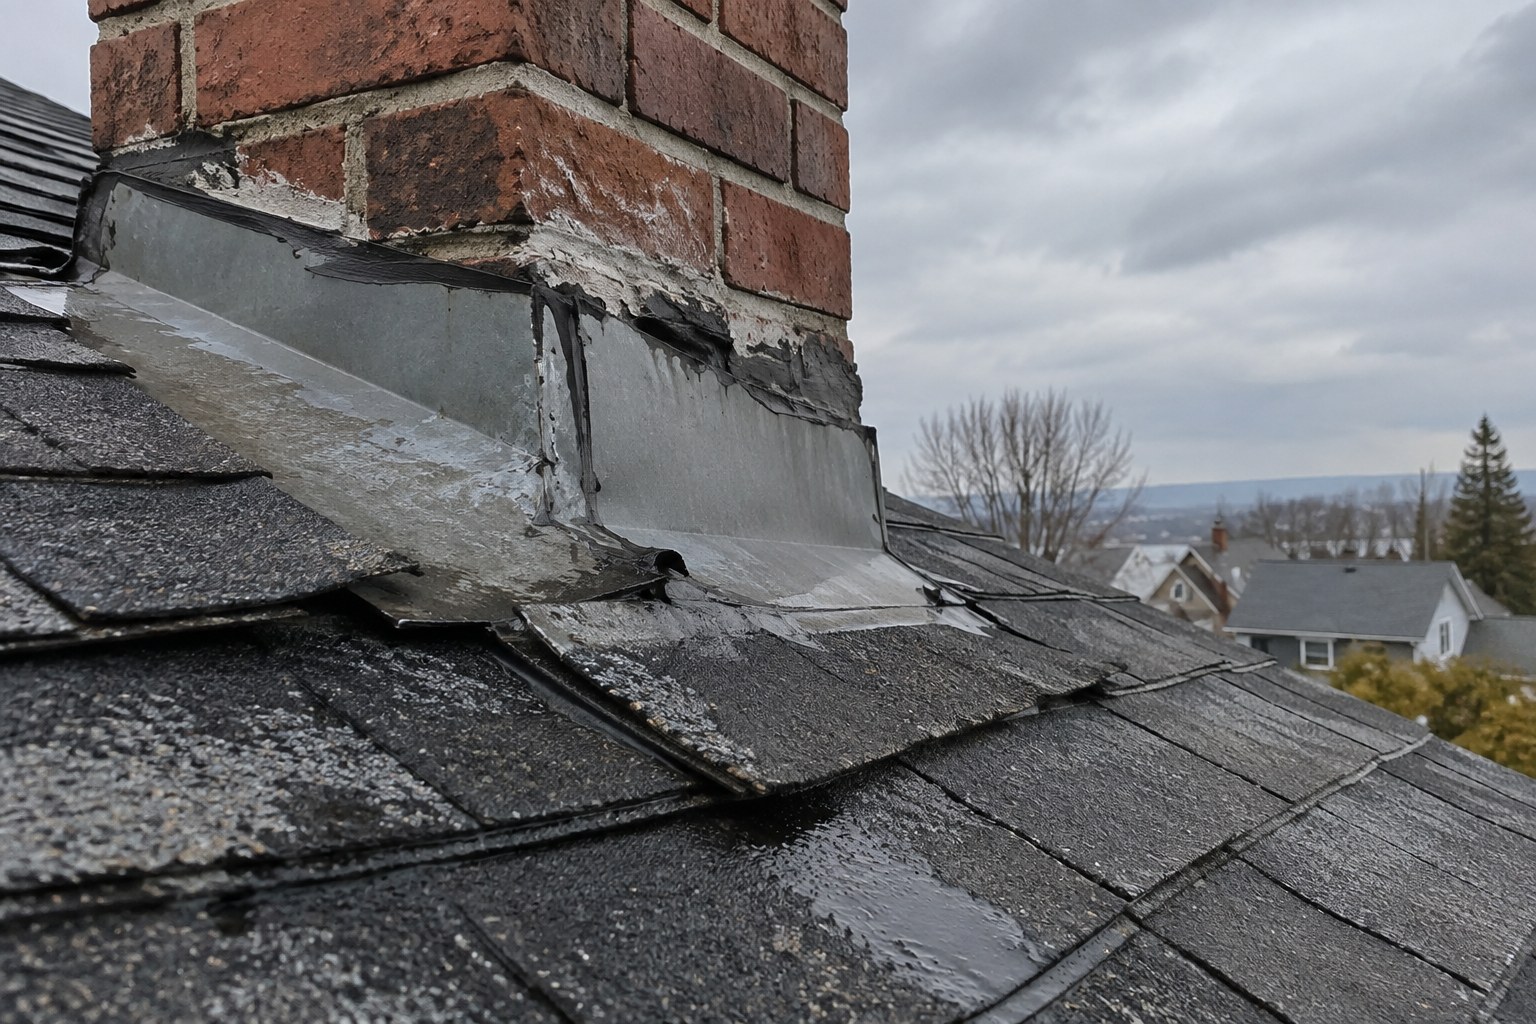
Le Grand Montréal subit entre 30 et 50 cycles de gel et de dégel par hiver, et ces oscillations thermiques font sortir les défauts de pose dès la première saison froide. Solins mal fixés, noues mal étagées, joints de ventilation non scellés : tout ce qui a été bâclé se manifeste rapidement. Quand l'eau s'infiltre, le réflexe est de colmater au plus vite. Mais avant de toucher à quoi que ce soit, il faut documenter.
Un recours contre un couvreur pour travail mal fait au Québec repose d'abord sur des preuves que personne ne pourra contester.
Un rapport signé par un expert indépendant, technologue ou ingénieur en bâtiment, a une valeur probante que les assureurs et les tribunaux reconnaissent. L'expertise doit être conforme aux exigences de l'AMCQ et aux guides des fabricants de matériaux. Une inspection visuelle sommaire, même détaillée, ne pèse pas le même poids dans un dossier.
Le coût d'une telle inspection de toiture par un professionnel se situe entre 750 et 850 $ pour une unifamiliale, et entre 850 et 1 100 $ pour un duplex ou un triplex, selon les données de l'AIBQ.
Parallèlement à l'expertise, le propriétaire doit rassembler tout ce qui documente l'historique du chantier. Photos datées des désordres, courriels échangés avec le couvreur, entente signée, soumission détaillée, factures acquittées, calendrier des paiements : chaque pièce compte. Si des images de l'état du toit avant les travaux existent, elles fournissent un point de comparaison souvent décisif.
L'objectif est de constituer un dossier où chaque allégation s'appuie sur un document, pas sur un souvenir.
Les infiltrations évoluent vite. Une tache au plafond un matin peut devenir une coulée le soir. Documentez d'abord, faites constater ensuite, et seulement après envisagez une réparation d'urgence.
La mise en demeure n'est pas une formalité administrative : c'est l'acte qui transforme un mécontentement en procédure. La RBQ et l'Office de la protection du consommateur renvoient tous deux au même enchaînement : démarches amiables auprès du couvreur, puis mise en demeure formelle, puis tribunaux si nécessaire. Sauter cette étape prive le dossier de la seule preuve écrite que l'entrepreneur a été mis devant ses obligations.
La lettre doit exposer les faits de manière chronologique, décrire la déficience en s'appuyant sur les constats documentés, et formuler ce qu'on exige : reprise des travaux conformément aux règles de l'art, ou remboursement des sommes versées. Elle fixe un délai clair pour agir, dont la durée se juge selon la gravité du problème et la saison.
L'envoi se fait par courrier recommandé ou par tout moyen laissant une preuve de réception, et une copie intégrale est conservée pour le dossier.
Une mise en demeure bien rédigée produit parfois un effet immédiat : le couvreur comprend que le client connaît ses droits et que la prochaine étape sera judiciaire. Dans d'autres cas, elle reste sans réponse, et c'est précisément cette absence de réponse qui ouvre la voie aux recours suivants.
Le cautionnement de licence est une garantie financière que tout couvreur licencié doit détenir. Il ne s'agit pas d'une assurance personnelle du propriétaire, mais d'un mécanisme collectif au bénéfice des clients lésés. Cette réserve couvre les défauts et les vices découverts dans l'année qui suit la fin du chantier. Elle couvre aussi les acomptes payés pour un chantier jamais terminé.
La condition essentielle est que le couvreur détenait un permis valide au moment du chantier ou de la signature de l'entente. Avant même d'entamer une réclamation, vous devez donc vérifier la licence RBQ de son couvreur. La sous-catégorie qui couvre les couvertures est la 7, isolation, étanchéité, couvertures et revêtement extérieur, mais un entrepreneur général peut aussi faire réaliser une toiture.
Le Registre des détenteurs de licence de la RBQ est l'outil de référence.
Le montant maximal versé à l'ensemble des réclamants admissibles est de 20 000 $ pour un entrepreneur spécialisé, catégorie d'un couvreur, et de 40 000 $ pour un entrepreneur général. Dès qu'une première demande conforme est admise, un dossier est ouvert pendant six mois et d'autres clients peuvent s'y greffer. Le montant est ensuite réparti entre les réclamants admissibles. La RBQ prévient que le traitement peut prendre plusieurs mois.
La conséquence pratique est simple : le cautionnement est un plafond partagé. Si plusieurs clients subissent des défauts du même couvreur, l'enveloppe se divise. Déposer sa réclamation rapidement augmente les chances d'être parmi les premiers servis, sans garantie de recouvrer l'intégralité du préjudice.

Quand la mise en demeure échoue et que le cautionnement ne couvre pas l'ensemble du dommage, la division des petites créances devient la voie naturelle. La somme en litige ne doit pas dépasser 15 000 $, sans compter les intérêts. Il est interdit de scinder une créance en plusieurs demandes de 15 000 $ pour contourner ce plafond.
Les frais de dépôt sont modiques : 121 $ pour une réclamation de 0,01 à 5 000 $, 223 $ de 5 000,01 à 10 000 $, et 241 $ de 10 000,01 à 15 000 $, selon le tarif des frais judiciaires en vigueur sur Québec.ca. Ces montants sont accessibles et ne nécessitent pas de débourser des sommes disproportionnées par rapport au litige.
Depuis le déploiement complet dans tous les districts judiciaires du Québec, les dossiers contestés de 5 000 $ et moins font l'objet d'une médiation obligatoire. Si aucune entente n'est trouvée, le dossier est transféré automatiquement en arbitrage. Au-dessus de 5 000 $, la médiation est offerte et peut être demandée par les parties, tout comme l'arbitrage. Cette structure vise à désengorger les tribunaux tout en offrant un cadre moins formel.
Aux petites créances, les parties se représentent elles-mêmes : pas d'avocat à l'audience. Cela ne dispense pas de préparer son dossier avec rigueur. Expertise, photos, contrats, mise en demeure, preuve de réception : tout doit être organisé et classé. Un dossier mal ficelé devant un arbitre, c'est une créance qui s'évapore.
Lorsque le préjudice dépasse 15 000 $, la demande bascule devant la Cour du Québec en division ordinaire. Le propriétaire y recourt en pratique à un avocat, et une expertise indépendante devient incontournable. Les règles de procédure sont plus strictes, les délais plus longs, et les coûts plus élevés.
Cette voie se justifie quand les dommages sont importants, par exemple une réfection complète à reprendre après une pose déficiente sur l'ensemble de la couverture.
Un couvreur qui cogne à votre porte après une tempête change de statut juridique. S'il vous sollicite ailleurs qu'à son établissement, il tombe dans la catégorie du vendeur itinérant au sens de la Loi sur la protection du consommateur. Cette qualification s'applique notamment quand il vend ou installe une toiture, des portes, des fenêtres, un isolant thermique ou un revêtement extérieur, ou exécute des travaux liés à ces éléments.
Un vendeur itinérant doit détenir un permis de l'Office de la protection du consommateur et remettre un contrat écrit. Le consommateur dispose alors de 10 jours pour annuler le contrat, et l'OPC conseille de ne pas laisser commencer les travaux avant la fin de ce délai. Ce délai laisse le temps de relire le contrat et de comparer les prix avant que le premier bardeau soit arraché.
L'OPC recommande d'exiger un contrat écrit dans tous les cas, car c'est ce document qui permet de faire valoir ses droits si les travaux sont mal faits ou incomplets. Une plainte peut être déposée à l'OPC, mais l'Office ne rend pas de jugement et n'ordonne pas le remboursement. Son rôle est d'informer sur les droits prévus par la loi et de recevoir les plaintes contre le commerçant.
Ce plan ne protège que le neuf. Le plan de garantie des bâtiments résidentiels neufs, administré par GCR, s'applique aux bâtiments résidentiels neufs : unifamiliales isolées, jumelées ou en rangée, plex du duplex au quintuplex, copropriétés de quatre parties privatives superposées ou moins. Il ne s'applique pas en autoconstruction. Une réfection de toiture sur une maison existante ne relève donc pas du GCR.
Trois choses distinctes sont à ne pas confondre : la garantie légale du Code civil, qui protège le propriétaire contre les malfaçons et la perte de l'ouvrage, la garantie du fabricant, qui couvre uniquement le matériau et reste conditionnelle à une pose conforme aux instructions ainsi qu'à une ventilation adéquate, et la garantie de l'entrepreneur sur la main-d'oeuvre, qui dépend de ce qui est écrit au contrat.
Un bardeau qui se délamine relève du fabricant si la pose est irréprochable. Une infiltration causée par un solin mal fixé relève de l'entrepreneur.
Sans permis valide, le dossier change complètement de nature. L'article 46 de la Loi sur le bâtiment est sans équivoque : nul ne peut exercer les fonctions d'entrepreneur de construction sans licence en vigueur, ni utiliser les services d'un entrepreneur non licencié. Un propriétaire qui découvre que son couvreur n'avait aucun permis valide pendant le chantier tient un levier puissant, à condition d'agir vite.
Travailler sans permis valide expose le fautif à une amende d'environ 7 051 $ à 35 244 $ pour un individu, et de 21 148 $ à 105 734 $ pour une personne morale.
L'article 50 de la même loi permet au client qui a contracté avec un entrepreneur sans la licence appropriée de demander l'annulation du contrat. Le propriétaire peut également demander la radiation de l'hypothèque légale inscrite par ce dernier. Cette disposition protège la maison contre une sûreté prise par quelqu'un qui n'aurait pas dû exercer.
La demande est toutefois irrecevable s'il est établi que le client savait que l'entrepreneur n'était pas licencié.
Un dossier visant un couvreur sans permis valide emprunte donc une trajectoire différente : l'annulation de l'entente prime sur la réclamation des défauts. Le propriétaire se retrouve à devoir faire terminer ou reprendre l'ouvrage par un couvreur à Montréal dûment licencié, et les sommes déjà versées deviennent l'objet du litige. Sans licence, pas de cautionnement RBQ non plus : une raison de plus de vérifier avant de signer.
Le tableau ci-dessous croise les situations les plus fréquentes avec le fondement juridique applicable, le délai à respecter et l'instance à saisir. Chaque ligne correspond à un cas de figure fréquent après une réfection. Servez-vous en pour vous orienter, en gardant en tête que les situations mixtes existent et qu'un avis juridique reste utile pour valider la qualification retenue.
| Problème constaté | Fondement | Délai | Où s'adresser |
|---|---|---|---|
| Malfaçon découverte dans l'année suivant la réception | art. 2120 C.c.Q. | 1 an | Entrepreneur, puis mise en demeure, puis tribunal |
| Vice caché découvert plus tard | art. 1726 et 2925 C.c.Q. | 3 ans depuis la découverte, dénonciation dans un délai raisonnable | Entrepreneur, puis tribunal |
| Perte de l'ouvrage, même partielle | art. 2118 C.c.Q. | 5 ans depuis la fin des travaux | Entrepreneur, architecte, ingénieur, sous-entrepreneur (solidairement) |
| Acomptes versés, travaux non terminés, malfaçons de la première année | Cautionnement de licence | Découvert dans l'année suivant la fin des travaux | RBQ, réclamation au cautionnement |
| Litige de 15 000 $ ou moins | Recours civil | 3 ans en règle générale | Petites créances, médiation obligatoire sous 5 000 $ |
| Sollicitation à domicile, contrat de toiture signé chez vous | Loi sur la protection du consommateur | 10 jours pour annuler | Office de la protection du consommateur |
Ces démarches ne sont pas toujours exclusives les unes des autres, mais les cumuler exige de la prudence. Une réclamation au cautionnement n'empêche pas une demande aux petites créances pour le solde non couvert, à condition de ne pas réclamer deux fois le même préjudice. Un avocat peut vous aider à articuler les démarches sans compromettre l'une par l'autre.
Un toit qui coule ne peut pas attendre la fin d'une procédure judiciaire. Le propriétaire a le droit, et même le devoir, de limiter l'aggravation des dommages. Mais chaque geste posé sur la couverture peut être interprété comme une appropriation du problème par l'autre partie. La règle est simple : faire constater avant de faire réparer.
Si l'urgence commande une intervention immédiate, par exemple un bâchage temporaire après une tempête, documentez l'état du toit avant l'intervention, conservez toutes les factures des travaux d'urgence, et ne jetez aucun matériau retiré. Ces pièces pourraient être examinées par un expert plus tard. Une réparation de toiture d'urgence n'est pas une réfection complète : distinguez bien les deux dans vos communications et vos pièces.
Pour la réfection complète, attendez si possible le constat d'expert et l'écoulement du délai de la mise en demeure. Si votre couvreur ne réagit pas, vous pourrez alors confier l'ouvrage à un autre professionnel, comme les couvreurs de Laval ou d'ailleurs dans le Grand Montréal, en conservant tous les devis et factures. Ces documents serviront à chiffrer votre réclamation.
Le délai dépend de la qualification du problème. Pour une malfaçon apparente dans l'année suivant la réception, vous avez un an en vertu de l'article 2120 du Code civil. Pour un vice caché, le délai est de trois ans à compter de sa découverte, avec obligation de le dénoncer dans un délai raisonnable. Pour une perte de l'ouvrage, même partielle, le délai est de cinq ans depuis la fin des travaux selon l'article 2118.
Oui, si votre réclamation ne dépasse pas 15 000 $, vous pouvez vous adresser à la division des petites créances de la Cour du Québec, où les parties se représentent elles-mêmes. Sous 5 000 $, une médiation obligatoire est prévue, suivie d'un arbitrage si aucune entente n'est trouvée. Au-delà de 15 000 $, le recours va devant la Cour du Québec en division ordinaire et la représentation par avocat devient nécessaire.
Non. La RBQ ne rend pas de jugement et n'ordonne pas le remboursement. Elle administre le cautionnement, une somme mise en réserve qui indemnise les clients pour les acomptes versés, le non-parachèvement des travaux ou les malfaçons découvertes dans l'année suivant la fin des travaux. Le plafond est de 20 000 $ pour un spécialiste et il se partage entre tous les réclamants admissibles.
Oui, après avoir mis votre couvreur en demeure et lui avoir laissé un délai raisonnable pour agir. Documentez l'état du toit avant toute intervention, conservez les matériaux retirés, et gardez tous les devis et factures du nouvel entrepreneur. Ces pièces serviront à chiffrer votre réclamation devant le tribunal ou auprès du cautionnement.
Non. Le cautionnement est un plafond partagé entre tous les réclamants admissibles d'un même entrepreneur. Le plafond atteint 20 000 $ pour un couvreur spécialisé, et dès qu'une première demande est admise, un dossier est ouvert pendant six mois pour permettre à d'autres clients de s'y greffer. Si le total des réclamations dépasse le plafond, le montant est réparti au prorata.
Un recours contre un couvreur pour travail mal fait au Québec ne se gagne pas à la dernière minute. Il se construit dans les sept jours qui suivent la découverte du problème. Trois gestes suffisent pour transformer l'inquiétude en dossier solide. Premier geste : photographiez chaque zone touchée, avec la date, sous plusieurs angles, avant que la pluie efface les indices. Ces images vaudront plus qu'un long témoignage.
Deuxième geste : ouvrez votre entente et cherchez le numéro de permis de votre couvreur dans le registre officiel de la RBQ. Si le numéro n'y figure pas, vous savez immédiatement que votre recours empruntera la voie de l'annulation du contrat plutôt que celle de la réclamation au cautionnement.
Troisième geste : faites appel à un expert indépendant pour un constat écrit, et envoyez votre mise en demeure par courrier recommandé avant la fin de la semaine. Le délai que vous accordez dans cette lettre commence à courir à sa réception.
Chaque jour compte, mais chaque geste posé dans l'ordre compte encore plus. Obtenir jusqu'à 3 soumissions gratuites de couvreurs licenciés RBQ vous permet de chiffrer la reprise des travaux avec des professionnels qualifiés, et de joindre ces estimations à votre dossier.