L'OPC met en garde contre le couvreur qui arrache le revêtement puis impose un nouveau prix, toit ouvert. Voici les stratagèmes vus au Québec, les signes de pose bâclée à repérer après les travaux, ce que le Code civil permet de retenir avant de payer, et vos recours.

Un prix bas, le revêtement arraché, puis un nouveau contrat beaucoup plus cher, présenté à un propriétaire dont le toit est ouvert aux intempéries. L’Office de la protection du consommateur a diffusé une mise en garde publique sur ce stratagème au printemps 2026.
La plupart des mauvaises surprises ne ressemblent pourtant pas à ça. Ce sont des travaux facturés comme du neuf et posés à moitié : solins bâclés, sous-couche absente, clous mal placés. Ces défauts laissent des traces visibles, souvent depuis le trottoir.
Une arnaque de toiture ne porte pas toujours le même masque. L’Office de la protection du consommateur décrit un stratagème qui a cours au Québec. On sollicite un propriétaire avec un prix très compétitif pour la réfection de sa toiture. Le revêtement est enlevé. Là seulement, un nouveau contrat beaucoup plus coûteux apparaît, sous prétexte de travaux imprévus.
L’OPC souligne que le toit soumis aux intempéries place le consommateur en situation d’urgence et de grande vulnérabilité.
En janvier 2026, l’OPC a annulé le permis de commerçant itinérant d’un entrepreneur en toiture. Motif : 28 plaintes de consommateurs en moins d’un an. Le premier contact se faisait par une lettre personnalisée laissée dans la boîte aux lettres. Voilà la première famille, le stratagème de vente sous pression.
La deuxième famille, c’est la malfaçon facturée comme du neuf. La troisième, c’est la disparition après l’acompte. Les trois se ressemblent sur un point : le propriétaire paie pour un travail qui n’a pas été fait dans les règles de l’art, ou pas fait du tout. Une inspection de toiture par un pro permet souvent de les distinguer avant qu’il soit trop tard.
Le stratagème tient en trois temps, et le deuxième est le plus coûteux. D’abord la sollicitation, avec un montant très bas pour la réfection de la toiture. Ensuite le revêtement qu’on enlève. Enfin le nouveau contrat, beaucoup plus cher, justifié par des travaux imprévus.
L’OPC souligne que le toit soumis aux intempéries place le consommateur en situation d’urgence et de grande vulnérabilité. C’est exactement l’effet recherché. Un propriétaire dont le pontage est à nu ne magasine plus, il signe.
Dans le cas sanctionné en janvier 2026, le premier contact se faisait par une soumission ou une lettre personnalisée déposée dans la boîte aux lettres. Ce détail compte. La RBQ recommande de ne pas faire affaire avec une entreprise qui prend l’initiative de vous contacter, sans faire les vérifications qui s’imposent. Elle suggère aussi de consulter d’abord un professionnel du bâtiment, pour une opinion neutre sur la nature du chantier et son urgence.
Un couvreur qui travaille de façon transparente n’a pas besoin de cette mécanique. Il documente l’état du pontage avant de commencer et prévoit au contrat ce qui arrive si une surprise apparaît sous les bardeaux.
Certaines phrases sont des signaux d’alarme à elles seules. Elles précèdent souvent une histoire qui finit mal. Les reconnaître, c’est se donner le droit d’arrêter le chantier avant que les dégâts ne s’accumulent.
« Le rabais tient seulement si vous signez aujourd’hui. »
« On commence demain, sinon on ne pourra pas vous prendre avant l’hiver. »
La RBQ recommande de vérifier la validité de la licence au moment de la signature du contrat, pas seulement au premier appel. Une offre qui expire dans l’heure n’a rien d’une faveur. C’est une tactique.
« Pas besoin de tout mettre au contrat, on se fait confiance. »
« Le détail des matériaux, c’est technique, ça ne vous dira rien. »
La RBQ recommande de vérifier que le nom inscrit au contrat correspond exactement au nom de l’entreprise détentrice de la licence, abréviations incluses. Le numéro de licence RBQ doit aussi y figurer. Sans ces mentions, le document ne vaut pas grand-chose.
« On demande 50 % d’acompte pour commander les matériaux. »
« Payez comptant, je vous fais un rabais. »
Un couvreur malhonnête disparaît souvent juste après l’acompte. La RBQ conseille de le garder au minimum, et de payer le reste selon l’avancement.
Le Code civil vous donne des droits clairs, à condition de les connaître. Avant de payer, vous avez trois leviers.
D’abord, l’article 2110 : le client est tenu de recevoir l’ouvrage à la fin des travaux. La réception a lieu lorsque l’ouvrage est exécuté et en état de servir. C’est à ce moment que vous déclarez accepter l’ouvrage, avec ou sans réserve. Ensuite, l’article 2111 : le client n’est pas tenu de payer le prix avant la réception de l’ouvrage.
Lors du paiement, il peut retenir sur le prix une somme suffisante pour satisfaire aux réserves faites quant aux vices ou malfaçons apparents, jusqu’à ce que les corrections soient faites. Il perd ce droit si l’entrepreneur lui fournit une sûreté suffisante.
Enfin, l’article 2100 : l’entrepreneur est tenu d’agir au mieux des intérêts de son client, avec prudence et diligence, et conformément aux usages et règles de son art. Un couvreur qui pose des bardeaux sans sous-couche ne respecte pas cet article. La loi est de votre bord. Elle ne s’applique pas toute seule.
Une arnaque de toiture se cache souvent dans les détails de pose. Voici ce qu’il faut inspecter, du sol à l’entretoit.
Les bardeaux doivent être décalés d’une rangée à l’autre. Un motif irrégulier, des rangées qui ondulent ou des espaces vides se comparent facilement au toit voisin, depuis le trottoir. Des bardeaux qui ne reposent pas à plat, qui bombent ou qui se soulèvent trahissent souvent des clous mal enfoncés ou mal placés.
Des clous enfoncés trop profondément ne sont pas visibles du sol, mais leurs conséquences le deviennent avec le temps. Regardez aussi les rives : une réfection faite sans sous-couche visible aux rives est un signe de coupe de coin.
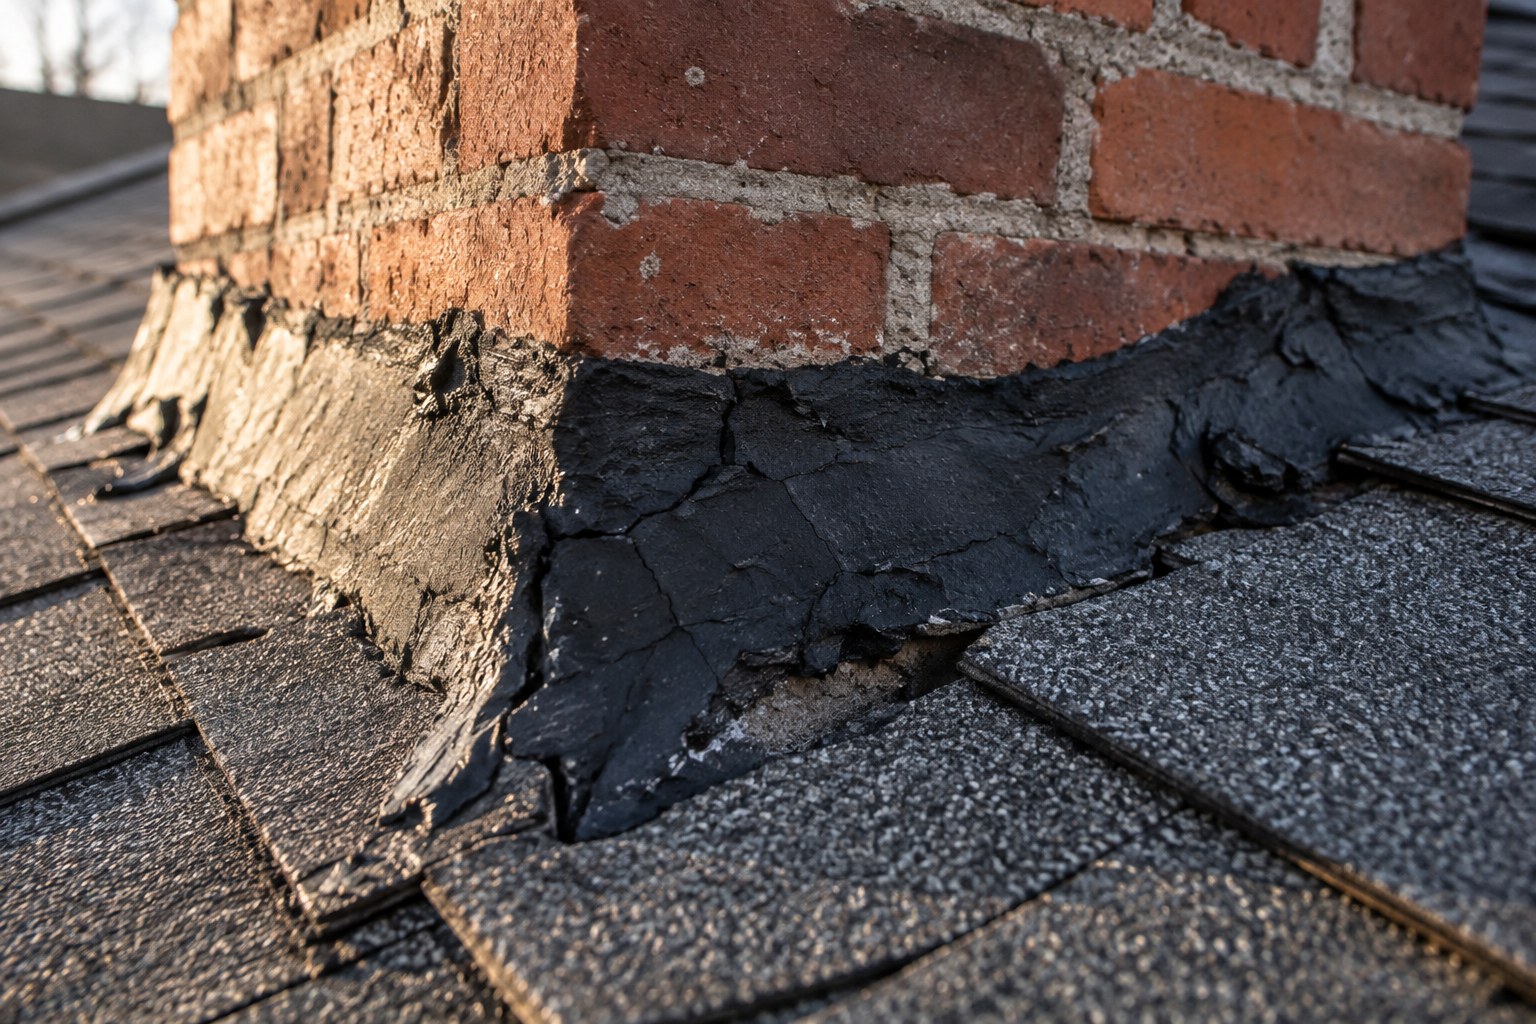
Les solins sont la source cachée numéro un des fuites de toiture, plus souvent que les bardeaux eux-mêmes. Du ciment plastique ou du mastic étendu en surface à la place d’un solin de métal est un accessoire de pose, jamais une étanchéité de surface.
Les solins aux jonctions entre la toiture et les surfaces verticales sont encadrés par le Code. Les épaisseurs minimales varient selon le matériau : plomb 1,73 mm, aluminium 0,48 mm, zinc 0,35 mm, galvanisé et cuivre 0,33 mm. On détaille ce point dans le dossier sur les solins, la cause la plus fréquente des infiltrations.
Le Code exige une surface libre de ventilation d’au moins 1/300 de la surface de plafond isolé, et 1/150 dans les cas visés. Les ouvertures doivent être réparties, avec environ 25 % en haut et 25 % en bas. Des évents bouchés, une baffle absente ou de la condensation apparue après une réfection signalent un travail incomplet.
La noue est le point le plus sollicité d’un toit en pente et se traite avec une membrane ou un solin continu, pas avec du scellant. Du scellant étendu au fond d’une noue neuve n’est pas une finition, c’est une réparation déguisée en installation.
Un signe isolé n’est pas une preuve, mais plusieurs signes ensemble forment un portrait. Ce tableau regroupe les principaux indices expliqués plus haut.
| Signal observé | Ce qu’il peut cacher | Geste à faire |
|---|---|---|
| Bardeaux qui ondulent | Clous mal enfoncés | Inspection par un pro |
| Mastic en surface | Solins absents | Vérifier les jonctions |
| Sous-couche invisible | Coupe de coin | Exiger une photo |
| Évents bouchés | Ventilation insuffisante | Mesurer la surface libre |
| Scellant dans la noue | Noue non conforme | Demander un solin continu |
| Rangées irrégulières | Pose non décalée | Comparer au toit voisin |
| Condensation récente | Baffle absente | Inspecter l’entretoit |
Un prix très bas n’est pas une aubaine, c’est une hypothèse à vérifier. Au Québec, en 2026, une réfection en bardeaux d’asphalte se situe autour de 6 à 12 $ le pied carré posé. Pour une maison de taille moyenne, ça donne 8 000 à 20 000 $. Un toit complexe ou une grande surface monte plus haut. Le remplacement de solins se chiffre entre 15 et 45 $ le pied linéaire selon le matériau et l’accessibilité.
Une soumission très en dessous de ces fourchettes ne signifie pas que l’entrepreneur est efficace. Elle veut souvent dire qu’il coupe quelque part. Des étapes, des matériaux, ou la garantie. Avant de signer, lire et comparer trois soumissions de toiture reste la meilleure protection contre une mauvaise surprise.
L’acompte est le moment où tout peut basculer. La RBQ recommande de verser le plus petit acompte possible avant le début des travaux. Elle insiste aussi sur le contrat détaillé, celui qui décrit le chantier, le montant, les paiements et les responsabilités de chacun. Le CAA-Québec ajoute : pour un montant important, prévoir un calendrier de paiements progressifs inscrit au contrat, et non un paiement complet d’avance.
Si le couvreur vous a sollicité à domicile, la Loi sur la protection du consommateur s’applique en matière de vente itinérante. Le contrat doit être écrit et contenir le numéro de permis de commerçant itinérant. Le consommateur peut annuler le contrat dans les 10 jours suivant la réception de son exemplaire, sans avoir à se justifier.
Le commerçant ne peut exiger ni accepter de paiement dans les 10 jours qui suivent la remise du contrat. Il ne peut pas commencer les travaux pendant ce délai. Les exceptions existent, dont la réparation urgente d’une couverture demandée par le consommateur chez lui.
Le délai d’annulation peut atteindre un an si le commerçant n’avait pas de permis valide ou si le contrat ne contenait pas tous les renseignements exigés. Depuis le 7 novembre 2024, le commerce itinérant est interdit au Québec pour certains biens et services liés à l’habitation, dont les appareils de chauffage et de climatisation et les projets d’isolation ou de décontamination.
La réfection de toiture n’est pas dans cette liste d’interdictions, mais l’OPC invite à la prudence dans tout ce qui touche l’habitation.
Vous avez payé votre couvreur, mais son sous-traitant n’a pas été payé. L’article 2727 du Code civil du Québec vise l’entrepreneur, le sous-traitant et le fournisseur de matériaux impayés. Chacun peut publier une hypothèque légale de la construction sur l’immeuble, dans les 30 jours suivant la fin des travaux. Le délai est strict.
L’article 2728 ajoute une condition. Le sous-traitant ou le fournisseur qui n’a pas contracté directement avec vous doit vous avoir transmis un avis écrit de dénonciation de son contrat. Sans cet avis, la validité de son hypothèque peut être compromise. Conséquence pratique : un sous-traitant impayé par votre couvreur peut viser votre maison, même si vous avez tout payé. C’est l’un des pièges les plus méconnus d’une arnaque de toiture.
Seuls les entrepreneurs et sous-traitants détenant une licence de la RBQ peuvent bénéficier de l’hypothèque légale de la construction. L’article 50 de la Loi sur le bâtiment permet de demander la radiation de l’avis si la licence manquait.

Quand les travaux sont mal faits, l’ordre des démarches compte. Sauter une étape affaiblit le dossier. Chaque geste laisse une trace.
Photos, liste écrite des déficiences, renvois au contrat et aux devis, notes sur ce qui est resté inachevé, date d’inspection et échanges entre les parties. Avant tout recours, informer l’entrepreneur des déficiences et lui laisser la possibilité d’inspecter et de corriger. Un couvreur malhonnête ignorera cette étape. C’est justement ça qu’il faut documenter.
Si les dégâts progressent, une réparation de toiture par un couvreur licencié peut être nécessaire pour limiter les infiltrations.
C’est une lettre formelle qui décrit le problème, rappelle les obligations contractuelles et légales, et fixe un délai raisonnable pour corriger la situation. On l’envoie généralement par courrier recommandé, pour garder une preuve de réception. Elle laisse une trace écrite du délai accordé.
La Division des petites créances de la Cour du Québec permet de réclamer jusqu’à 15 000 $, hors intérêts. Il est interdit de scinder une créance plus grande en plusieurs réclamations, mais on peut renoncer définitivement à l’excédent pour rester aux petites créances.
Aux petites créances, les avocats ne peuvent pas représenter les parties à l’audience. Pour les réclamations de 5 000 $ ou moins, la médiation est gratuite et obligatoire, le ministère de la Justice payant jusqu’à 3 heures.
L’article 2120 du Code civil prévoit que l’entrepreneur garantit l’ouvrage pendant un an contre les malfaçons existantes au moment de la réception ou découvertes dans l’année qui suit. L’article 2118 couvre la responsabilité pour la perte de l’ouvrage dans les cinq ans. L’article 2925 fixe la prescription civile à trois ans.
Porter plainte à la RBQ, c’est utile, mais ce n’est pas un remboursement. Pour les services rendus, les faits sont consignés au dossier de l’entrepreneur. Selon le nombre et la nature des plaintes, sa licence peut être suspendue ou annulée. La démarche n’entraîne aucune compensation financière et la RBQ n’est pas un tribunal. Il faut d’abord vérifier que l’entrepreneur détenait une licence au moment des travaux.
Pour un travail sans licence, une équipe d’enquêteurs intervient surtout en rénovation domiciliaire. Le traitement peut prendre plusieurs mois. La RBQ ne se déplace pas systématiquement sur le chantier. C’est le Directeur des poursuites criminelles et pénales qui autorise ou non un constat d’infraction.
Le plan de garantie obligatoire administré par Garantie de construction résidentielle ne couvre que des bâtiments résidentiels entièrement neufs. Une réfection de toiture sur une maison existante n’est pas couverte.
La meilleure défense contre une arnaque de toiture, c’est la vérification. La licence RBQ se vérifie gratuitement au registre public des détenteurs, sans créer de compte. La sous-catégorie pertinente pour la couverture est la 7.0, entrepreneur en isolation, étanchéité, couvertures et revêtement extérieur. Une licence valide est un plancher légal, pas une garantie de qualité d’exécution.
Vérifiez aussi l’attestation de la CNESST et la couverture en responsabilité civile.
L’OPC met en ligne un outil « Se renseigner sur un commerçant » qui permet de voir si un commerçant a un permis et s’il a fait l’objet de plaintes. La RBQ suggère trois vérifications : les plaintes déposées à l’OPC ou à la RBQ, l’assurance responsabilité civile, et les références. Obtenez trois soumissions comparables, faites inspecter le toit par un pro neutre, et ne signez rien sous pression.
Que vous cherchiez des couvreurs de Laval ou un couvreur à Montréal, ces vérifications prennent une heure et peuvent vous épargner des années de tracas.
Se faire arnaquer par un couvreur se joue souvent dans les heures qui suivent la signature. Vous avez maintenant les repères pour reconnaître les stratagèmes de vente sous pression, les signes de pose bâclée et les leviers que la loi vous donne. Reste à les utiliser avant que le chèque parte.
Le réseau 123couvreur vous met en relation avec des couvreurs dont la licence RBQ est vérifiée, sans frais et sans engagement. Recevez 3 soumissions gratuites, puis comparez les montants, le détail de ce qui est inclus et les modalités de paiement avant de choisir.
Non, pas unilatéralement. Une hausse suppose une nouvelle entente entre vous et lui, et l’article 2100 du Code civil l’oblige à agir dans votre intérêt. S’il invoque des travaux imprévus après avoir arraché le revêtement, c’est le stratagème documenté par l’OPC.
Oui, partiellement. L’article 2111 du Code civil vous permet de retenir une somme suffisante pour couvrir les réserves, jusqu’à ce que les corrections soient faites. Vous devez documenter les malfaçons et les communiquer par écrit.
Vous avez un an pour dénoncer les malfaçons découvertes après la réception, selon l’article 2120. La prescription civile est de trois ans. Agissez dès le premier signe.
Parfois. Il peut tenter une poursuite, mais il ne peut pas bénéficier de l’hypothèque légale de la construction. Vous pouvez aussi demander la radiation de l’avis s’il en a publié un sans licence valide.
Vérifiez sa licence au registre public de la RBQ. Consultez l’outil « Se renseigner sur un commerçant » de l’OPC. Demandez une attestation de la CNESST et une preuve d’assurance responsabilité civile, puis obtenez trois soumissions comparables.