Ce que chaque façon de payer une toiture coûte vraiment, et les protections légales à utiliser avant de signer.

Une réfection de toiture se décide en quelques jours, mais elle se paie pendant cinq ans. Quand l'eau perle au plafond du salon, le propriétaire compare les couvreurs, les délais, parfois les garanties. Presque jamais le mode de paiement. C'est pourtant la seule décision du projet qui continue de coûter de l'argent longtemps après le départ des ouvriers.
« Sans intérêt » est devenu l'argument de vente numéro un du secteur. La formule rassure et fait passer un devis de 14 000 $. Le problème, c'est que le seul programme véritablement sans intérêt au pays, le Prêt canadien pour des maisons plus vertes, n'accepte plus aucune nouvelle demande depuis octobre 2025.
Ce qui reste, ce sont des montages commerciaux où le zéro pour cent est payé par quelqu'un, et quelques programmes de subvention qui ne visent pas le revêtement.
Cet article chiffre ce que chaque façon de payer vous coûte vraiment, puis détaille les protections légales que la plupart des propriétaires ignorent : le droit de résolution de 10 jours, le contenu obligatoire d'un contrat de crédit et l'hypothèque légale de la construction. Si vous êtes en train de comparer trois soumissions, lisez ceci avant de parapher quoi que ce soit.
Un financement de toiture à Montréal sans intérêt n'est jamais gratuit, il est payé ailleurs. Quand un couvreur annonce du 0 % sur 12 mois ou trois mois sans paiement, il s'appuie sur une entente avec un prêteur spécialisé, souvent Financeit, utilisé par plusieurs entrepreneurs québécois.
Les programmes promotionnels de ce prêteur, taux à 0 %, paiements différés, réduction de taux, sont facturés au marchand en pourcentage du montant total de l'achat.
Autrement dit, les intérêts que vous ne payez pas, l'entrepreneur les paie. Et il ne les absorbe pas par charité : ils font partie de son prix de revient, au même titre que l'essence du camion.
Ne demandez pas « offrez-vous du financement ». Demandez « quel est votre meilleur prix si je paie comptant, et quel est le prix avec le plan à 0 % sur 24 mois ». L'écart entre les deux réponses, quand il existe, est le coût réel de votre crédit. Certains couvreurs facturent le même montant dans les deux cas; ceux-là ont simplement intégré la charge à leur grille de prix générale.
La Loi sur la protection du consommateur ne condamne pas ces montages, elle les encadre. Son article 12 interdit de réclamer des frais qui ne sont pas chiffrés précisément au contrat. Les articles 66 et suivants, qui régissent tous les contrats de crédit, imposent la divulgation du taux de crédit et des frais de crédit, c'est-à-dire de tout ce que vous payez en plus du capital emprunté.
Une case vide ou un taux « à confirmer » n'est pas un détail administratif : c'est un contrat non conforme.
Le programme qui méritait vraiment l'étiquette « sans intérêt » a fermé ses portes à l'automne 2025. Le Prêt canadien pour des maisons plus vertes offrait de 5 000 $ à 40 000 $, sans intérêt, remboursables sur 10 ans, sous forme de prêt personnel non garanti, pour des rénovations énergétiques admissibles.
Ressources naturelles Canada a fixé au 1er octobre 2025 la dernière journée pour présenter une demande, et le portail de la SCHL est fermé aux nouveaux dossiers depuis le lendemain. Les propriétaires déjà approuvés reçoivent leur financement comme prévu.
La subvention canadienne pour des maisons plus vertes, le pendant de ce prêt en aide directe à la rénovation énergétique des maisons, est fermée elle aussi : le 31 décembre 2025 était la dernière journée pour soumettre les documents. Un entrepreneur qui vous parle encore aujourd'hui du « prêt fédéral sans intérêt » est mal informé, ou il compte sur le fait que vous ne vérifierez pas.
Avant octobre 2025, emprunter 14 000 $ pour une réfection admissible coûtait zéro dollar d'intérêts, soit environ 117 $ par mois pendant dix ans. Aujourd'hui, la même somme sur une marge hypothécaire à 3,96 % coûte 1 455 $ d'intérêts sur cinq ans. Sur une carte de crédit à 21,21 %, on parle de 8 824 $. L'écart entre le meilleur et le pire véhicule dépasse la moitié du prix d'un toit plat de plex.
Le vrai comparatif n'est pas entre deux couvreurs, il est entre cinq véhicules de paiement. Le tableau compare un projet de 14 000 $, l'ordre de grandeur d'une réfection de toit plat de plex montréalais à 15 à 23 $ le pied carré, remboursé en 60 versements mensuels égaux. Les taux sont les moyennes canadiennes sur les soldes impayés de mai 2026, tous types de rénovation confondus, compilées par Statistique Canada (tableau 10-10-0006-01).
Ce sont des repères pour juger l'offre qu'on vous fait, pas des offres.
| Mode de paiement | Taux moyen (mai 2026) | Intérêts sur 14 000 $ en 5 ans | Garantie exigée | Quand ça se défend |
|---|---|---|---|---|
| Comptant | 0 % | 0 $ | Aucune | Si le fonds d'urgence reste intact après le chèque. |
| Marge de crédit hypothécaire | 3,96 % | 1 455 $ | La maison | Valeur nette confortable et discipline de remboursement. |
| Prêt personnel | 7,54 % | 2 848 $ | Aucune | Quand on veut un paiement fixe et une date de fin. |
| Marge de crédit non garantie | 8,40 % | 3 193 $ | Aucune | Pour un remboursement en 12 à 24 mois, pas en 5 ans. |
| Carte de crédit | 21,21 % | 8 824 $ | Aucune | Seulement si le solde est payé avant la fin du cycle. |

Le taux préférentiel des banques à charte était de 4,45 % en mai 2026, sur un taux directeur de la Banque du Canada de 2,25 %, inchangé depuis octobre 2025. Une marge garantie se négocie sous le préférentiel parce que la banque détient votre maison. Une carte de crédit se situe près de dix-sept points au-dessus.
Le prêt personnel occupe le milieu du terrain. Il coûte près du double de la marge hypothécaire, mais il a une échéance, un versement fixe et aucune garantie immobilière. Pour un ménage qui a du mal à ne pas réutiliser un crédit renouvelable, cette date de fin vaut les quelques centaines de dollars d'écart.
Le taux le plus bas du marché s'achète avec une garantie immobilière, et ce n'est pas un détail technique. La limite d'une marge de crédit hypothécaire est plafonnée à 65 % de la valeur de la propriété. Une marge autonome exige plus de 35 % de valeur nette; une marge combinée à un prêt hypothécaire en exige 20 %, et le crédit disponible grandit à mesure que vous remboursez le capital.
L'admissibilité n'a rien d'automatique. La banque applique une simulation de crise : vous devez démontrer que vous assumeriez les versements à un taux d'admissibilité plus élevé que le vôtre. Un retraité ou un travailleur autonome au revenu déclaré modeste peut se faire refuser une marge malgré une maison largement payée. À 3,96 % sur cinq ans, une réfection en membrane élastomère de 14 000 $ revient à environ 258 $ par mois.
D'abord, la discipline : une marge qui finance le toit, puis le voyage, puis l'auto, devient une dette permanente. Ensuite, une valeur nette nettement au-dessus du seuil, pour encaisser une correction du marché. Enfin, un versement mensuel supérieur au minimum exigé, sinon vous ne remboursez que des intérêts.
Une marge est un crédit variable, indexé au taux préférentiel. Vous liez un ouvrage qui dure 20 à 25 ans à un taux qui peut bouger chaque trimestre, sans possibilité de le fixer comme sur un prêt hypothécaire fermé. Et la maison ne se vend pas sans solder la marge.
En acceptant le plan du couvreur, vous signez deux contrats et un seul est un contrat de travaux. Le second est un contrat de crédit, avec son prêteur, ses règles et ses recours. Les articles 66 et suivants de la Loi sur la protection du consommateur obligent à y divulguer le taux de crédit et les frais de crédit, qui englobent les intérêts, les frais d'ouverture de dossier et toute assurance rattachée au prêt.
Un point à l'avantage des propriétaires d'ici : Financeit indique que les résidents du Québec sont exonérés des frais d'administration facturés ailleurs au pays. Cela n'efface pas le coût du crédit, cela supprime une ligne de frais accessoires. Vérifiez quand même qu'elle est à zéro sur votre exemplaire.
Le taux de crédit annuel. Le total des frais de crédit en dollars. Le total remboursé, capital et frais. La durée exacte en mois. La pénalité de remboursement anticipé. Un contrat de financement qui n'affiche pas ces cinq données ne respecte pas la loi, et aucun représentant debout dans votre cuisine ne devrait vous convaincre du contraire.
L'offre est réelle : aucun versement pendant 90 jours. Mais le report a été acheté par l'entrepreneur auprès du prêteur, en pourcentage du montant financé. La bonne question reste la même que plus haut : combien coûte le même toit, payé comptant, chez le même couvreur.
C'est la protection la plus puissante du droit québécois en matière de toiture, et presque personne ne la connaît. L'article 7 du Règlement d'application de la Loi sur la protection du consommateur prévoit qu'un contrat portant sur la vente, l'installation ou la réparation d'une couverture, d'une porte, d'une fenêtre, d'un isolant thermique ou d'un revêtement extérieur est un contrat conclu par un commerçant itinérant, même s'il a été signé à votre adresse, à votre demande expresse.
Trois conséquences en découlent. Le couvreur doit détenir un permis de commerçant itinérant et avoir fourni un cautionnement. Vous disposez d'un droit de résolution de 10 jours, sans motif ni pénalité. Et si vous l'exercez, l'article 63 de la Loi oblige le commerçant à vous rembourser toutes les sommes versées dans les 15 jours, acompte compris.
Vous pouvez signer le lundi pour bloquer une date de chantier, recevoir une meilleure soumission le mercredi et résilier le jeudi. Aucuns frais de dossier ni de déplacement ne vous sont opposables. C'est exactement le filet dont un propriétaire a besoin quand une infiltration l'oblige à décider vite. Reste à s'en servir avant le onzième jour, et à vérifier entre-temps la licence RBQ, les assurances et le contrat de crédit.
Les signaux d'une arnaque de toiture se repèrent justement pendant cette fenêtre.
Le calendrier de paiement protège mieux qu'une garantie écrite sur du papier glacé. Un échéancier sain se découpe en trois : un dépôt à la signature, un versement à l'avancement des travaux, un solde payé à la fin, une fois l'ouvrage vérifié. Le dépôt sert à couvrir les matériaux, pas à financer l'entreprise. Plus il est gros, plus vous portez le risque d'exploitation du couvreur à sa place.
Pour le solde final, une vérification indépendante coûte peu par rapport à l'enjeu : une inspection en bâtiment se facture de 750 $ à 850 $ pour une unifamiliale et de 850 $ à 1 100 $ pour un duplex ou un triplex selon l'AIBQ. Si le couvreur s'oppose à ce qu'un tiers regarde le travail avant le dernier chèque, c'est une réponse en soi.
Une inspection de toiture indépendante vaut aussi avant les travaux, pour savoir combien d'hivers il reste au toit actuel.
Au Québec, un couvreur doit détenir une licence de la Régie du bâtiment, sous-catégorie 7.0, assortie d'un cautionnement : 20 000 $ pour un entrepreneur spécialisé, 40 000 $ pour un entrepreneur général. Ce montant n'est pas réservé à votre dossier, il est partagé entre tous les réclamants du même entrepreneur. Sur une faillite avec quinze clients lésés, la protection fond vite.
Payer son couvreur ne garantit pas que la propriété soit libre de toute charge. L'hypothèque légale de la construction naît automatiquement, sans contrat avec vous, en faveur de ceux qui ont participé aux travaux : l'entrepreneur, ses sous-traitants, les fournisseurs de matériaux. Elle doit être inscrite au registre foncier dans les 30 jours suivant la fin des travaux, et un avis doit vous être transmis.
Pour un sous-traitant ou un fournisseur, elle ne couvre que ce qui suit une dénonciation écrite de son contrat au propriétaire. Cette lettre recommandée que vous recevez au début du chantier, et que beaucoup classent sans la lire, est précisément l'acte qui ouvre ce droit.
Selon l'article 3061 du Code civil du Québec, l'inscription est radiée si, dans les six mois suivant l'inscription ou la fin des travaux, la plus tardive des deux dates, aucune action n'a été intentée et publiée ni aucun préavis d'exercice publié.
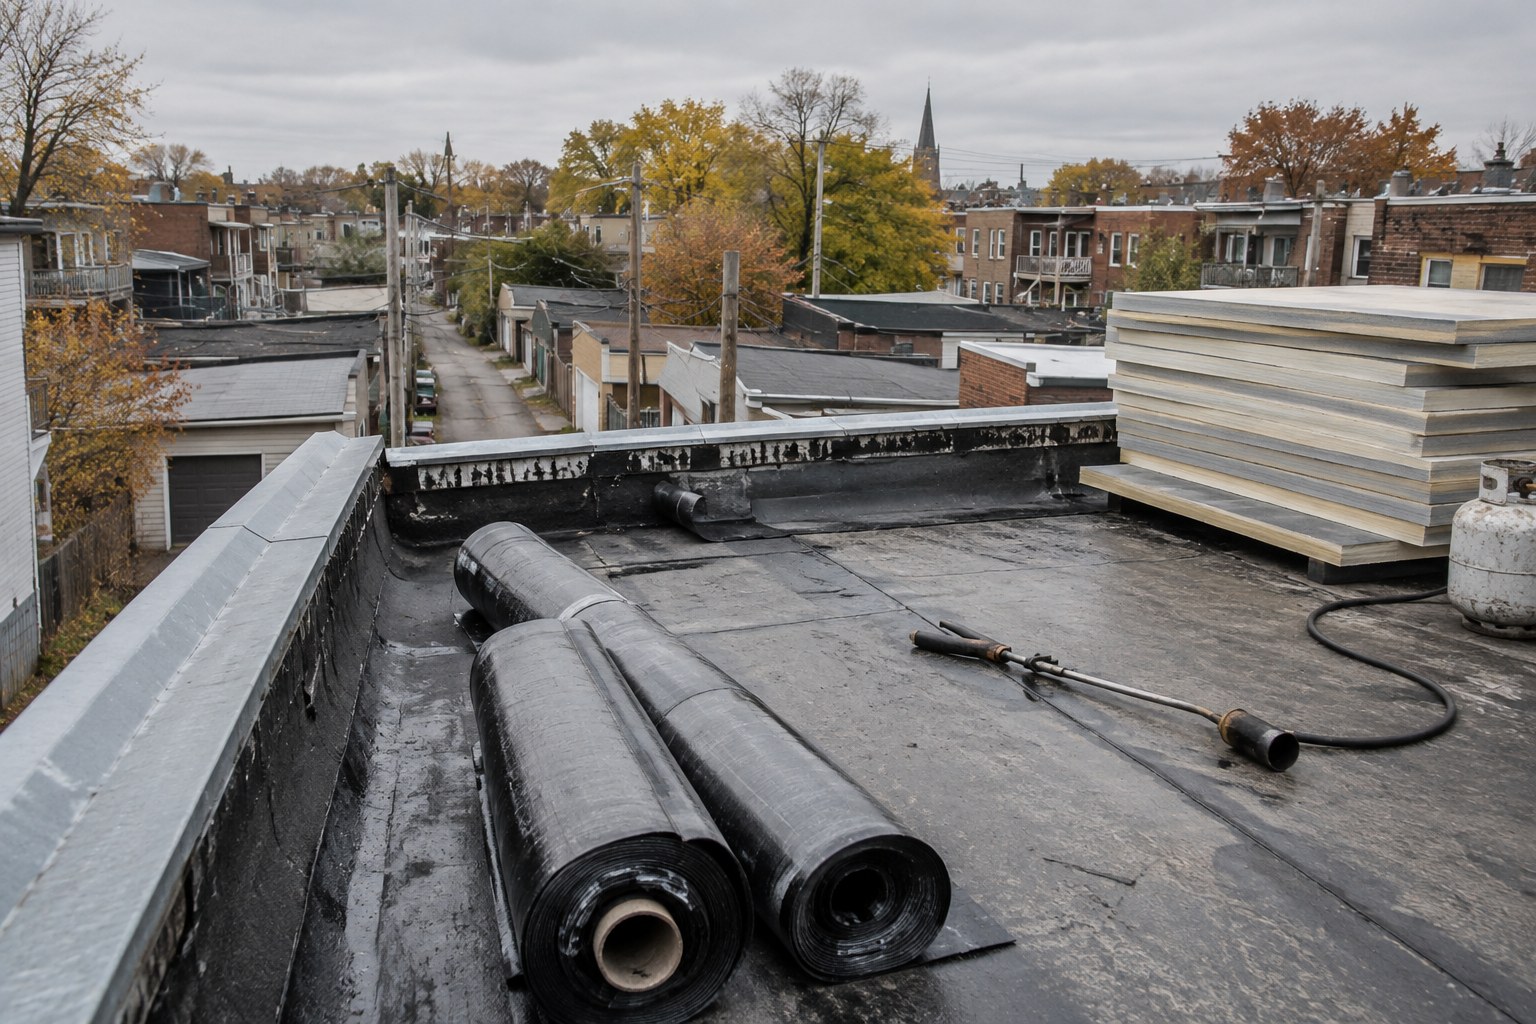
Avant de verser le solde, demandez les quittances écrites des sous-traitants et des fournisseurs qui vous ont dénoncé leur contrat. Elles confirment qu'ils ont été payés et renoncent à leur recours. Un entrepreneur organisé fournit ces documents sans discuter. Celui qui répond que « ça ne se fait pas » vous annonce le problème à l'avance.
Les deux programmes fédéraux d'efficacité énergétique sont fermés, mais Montréal et Québec maintiennent des subventions ciblées. Le programme RénoPlex de la Ville de Montréal vise les immeubles de 1 à 5 logements.
La toiture y est admissible dans le Bloc 2, réservé aux immeubles de 2 à 5 logements dont la valeur foncière est sous le seuil de faible valeur foncière; les Blocs 1 et 3 ne touchent le toit que dans sa version végétalisée, avec une valeur foncière inférieure ou égale à 3 860 $ le mètre carré.
La demande minimale est de 3 000 $ pour les Blocs 1 et 2, de 500 $ pour le Bloc 3. Les maximums atteignent 26 000 $ pour une unifamiliale et 52 000 $ pour un immeuble de 2 à 5 logements, avec un facteur de 1,5 pour une coopérative ou un OBNL d'habitation.
Du côté provincial, Rénoclimat ne paie pas le revêtement : il paie l'isolation du toit, de 50 $ à 1 500 $ selon le gain de valeur R sur la superficie admissible, et l'étanchéité de l'enveloppe, de 400 $ à 800 $. Une rénovation de toiture combinée à des travaux d'isolation reste donc le seul montage qui va chercher de l'aide publique. Le détail est dans notre article sur ce que Rénoclimat paie vraiment.
Ces subventions arrivent après coup et dépendent de conditions d'admissibilité vérifiées en cours de route, parfois avec une évaluation énergétique de la maison. Un budget de rénovation qui tient seulement si le montant est accordé n'est pas un budget. Traitez-la comme une remise éventuelle, jamais comme une source de fonds.
Montréal encaisse 30 à 50 cycles de gel-dégel par hiver, et chaque cycle travaille les défauts de la couverture. L'eau entre, gèle, élargit la brèche, puis le redoux l'envoie plus loin. Tant qu'elle reste dans la membrane ou sous les bardeaux, le problème demeure un problème de toiture, à 6 à 12 $ le pied carré en bardeaux d'asphalte, 15 à 23 $ en membrane élastomère.
Dès qu'elle atteint l'isolant et le gypse, le chantier change de nature : il faut sécher, remplacer, refaire les finis intérieurs, et parfois traiter la moisissure. Financer 14 000 $ sur cinq ans à 3,96 % coûte 1 455 $ d'intérêts. Peu de dégâts intérieurs se règlent pour ce montant. Reporter, c'est emprunter à un taux qu'on ne voit pas sur un relevé.
Pas de source gouvernementale : le Prêt canadien pour des maisons plus vertes n'accepte plus de demandes depuis le 1er octobre 2025. Restent les plans promotionnels à 0 % offerts par des couvreurs via un prêteur comme Financeit. Le taux est bien nul pour vous, mais le programme est payé par l'entrepreneur et se retrouve dans le prix.
Non. Le prêteur facture au marchand un pourcentage du montant financé pour les programmes à taux réduit ou à paiements différés. Comparez le prix comptant et le prix avec financement chez le même couvreur : l'écart, s'il existe, est le coût du crédit.
Dix jours, sans motif ni pénalité. Le règlement d'application de la Loi sur la protection du consommateur assimile un contrat de couverture signé à domicile à un contrat de commerçant itinérant, même quand vous avez vous-même demandé la visite. Le commerçant a ensuite 15 jours pour vous rembourser.
Cela dépend de la cause. L'usure et la fin de vie utile ne sont pas des sinistres et ne sont pas indemnisées. Un dommage soudain et accidentel, comme une branche qui perce la couverture pendant une tempête, peut l'être selon les protections de votre police. Lisez votre contrat et parlez à votre assureur avant d'engager les travaux.
Un dépôt à la signature est une pratique courante, destinée aux matériaux. Ce qui n'est pas normal, c'est de payer la totalité avant le premier coup de marteau. Gardez une part du montant pour la fin, payable une fois l'ouvrage vérifié, et demandez les quittances des sous-traitants avant ce dernier versement.
Faites le calcul avant de choisir l'entrepreneur. Appelez votre institution financière pour connaître votre taux réel sur une marge ou un prêt personnel, puis demandez à chaque couvreur son prix comptant et son prix financé. Vous saurez en deux appels si le 0 % annoncé vous fait économiser ou s'il déplace simplement les intérêts dans le devis.
Exigez ensuite les cinq chiffres du contrat de crédit, gardez vos 10 jours de résolution en tête et ne libérez le solde qu'après vérification de l'ouvrage et remise des quittances.
Pour les toits plats et les plex du centre, les couvreurs du Plateau Mont-Royal travaillent des bâtiments dont les parapets et les drains ont leurs propres exigences, ce qui influe autant sur le prix que le choix de la membrane. Si vous cherchez un couvreur à Montréal pour chiffrer le projet, remplissez le formulaire pour obtenir jusqu'à trois soumissions gratuites et comparez les prix, les garanties et les conditions de crédit côte à côte.


