RénoVert et LogiRénov sont clos. Ce qui reste en 2026 pour la toiture, crédit par crédit.

Tapez crédit d'impôt rénovation toiture Québec dans Google en 2026 et la moitié des pages vous parlent de programmes qui ont fermé leurs portes il y a six ans. La confusion tient au vocabulaire : trois mots circulent dans les soumissions et sur les perrons, crédit d'impôt, subvention et déduction, et ils ne désignent pas du tout la même chose.
Les distinguer évite de bâtir un budget de réfection sur de l'argent qui n'existe plus. Reste à voir ce qui est vraiment ouvert, ce qui est clos depuis des années, et pourquoi les propriétaires de plex sont les seuls à avoir une véritable porte fiscale.
Un crédit réduit l'impôt à payer, une subvention arrive par chèque, une déduction abaisse le montant imposable. Ces trois mots ne sont pas interchangeables, et les confondre mène à des attentes irréalistes.
Le montant se calcule au moment de produire vos impôts. Il peut être remboursable, ce qui signifie que le gouvernement envoie un chèque même si vous ne payez pas d'impôt, ou non remboursable, ce qui réduit uniquement l'impôt dû sans créer de remboursement. La subvention, elle, est versée par un organisme comme Hydro-Québec ou la Société d'habitation du Québec après inspection des travaux, sans lien avec votre déclaration fiscale.
La déduction, elle, ne vous remet rien directement : elle abaisse le montant sur lequel vous êtes imposé.
Un crédit remboursable de 2 000 $ vous donne 2 000 $ même si vous ne devez aucun impôt. Un montant non remboursable de 2 000 $ ne vaut que si vous avez au moins 2 000 $ d'impôt à payer, sinon la partie inutilisée est perdue. Celui de l'accessibilité domiciliaire est non remboursable; celui des habitations multigénérationnelles l'est. Cette distinction change tout pour un ménage à faible revenu.
Une somme comme celle-là se réclame des mois après avoir payé la facture, à la déclaration suivante. La soumission du couvreur, elle, reste identique. Planifier un projet de toiture en comptant sur un remboursement fiscal exige d'avoir la trésorerie pour payer d'abord, puis attendre que le dossier soit traité à Ottawa.
RénoVert offrait 20 % de la partie des dépenses admissibles qui excédait 2 500 $, avec un maximum de 10 000 $ par habitation. Les travaux reconnus touchaient l'enveloppe du bâtiment, soit l'isolation, l'étanchéisation, les portes et fenêtres, les systèmes mécaniques et la qualité de l'eau et des sols.
Pour être admissible, l'habitation devait être construite avant 2016, servir de résidence principale ou de chalet habitable à l'année, et les travaux devaient être réalisés par un entrepreneur qualifié. Le programme exigeait que l'entente soit conclue après le 17 mars 2016 et avant le 1er avril 2019, avec paiement des travaux avant le 1er janvier 2020. Source : ministère des Finances du Québec.
Le programme est fermé. Aucune nouvelle demande n'est acceptée.
LogiRénov, plus ancien, offrait un maximum de 2 500 $, soit 20 % de la partie des dépenses admissibles qui excédait 3 000 $. Sa particularité tient aux travaux reconnus, qui couvraient explicitement le revêtement extérieur et la toiture. Les ententes devaient être conclues avant le 1er juillet 2015 et les dépenses payées avant le 1er janvier 2016. Source : Bulletin d'information 2014-6 du ministère des Finances du Québec.
C'est ce programme qui explique pourquoi les propriétaires ont en mémoire qu'un crédit d'impôt rénovation toiture Québec a déjà existé. La question revient encore chaque année, et les propriétaires continuent de la poser aux couvreurs du réseau lorsqu'ils cherchent un couvreur à Montréal.
Le crédit d'impôt pour la rénovation d'habitations multigénérationnelles, ou CIRHM, est un crédit remboursable fédéral en vigueur depuis l'année d'imposition 2023. Il rembourse 15 % du moindre des dépenses admissibles et de 50 000 $, pour un maximum de 7 500 $. La condition centrale est de créer une unité d'habitation secondaire autonome pour un proche admissible.
Sources : Agence du revenu du Canada, Chaire de recherche en fiscalité et en finances publiques de l'Université de Sherbrooke, Juridiqc.
Le proche doit être soit une personne de 65 ans ou plus, soit une personne admissible au crédit d'impôt pour personnes handicapées. Le logement créé doit comporter une cuisine, une salle de bain et une entrée privée, et il doit être habité dans les 12 mois suivant la fin des travaux.
Les dépenses admissibles incluent les matériaux, la main-d'œuvre, les permis et la location d'équipement, mais uniquement pour la création de l'unité secondaire. La couverture d'un agrandissement construit pour créer ce logement entre dans les dépenses admissibles. Refaire le toit existant de la maison, même si l'unité secondaire se trouve sous ce même toit, n'est pas une dépense admissible au CIRHM.
Transformer un sous-sol en logement pour un parent âgé exige une entrée privée distincte. Une chambre avec salle de bain attenante ne suffit pas. La cuisine doit être complète et indépendante. Ces exigences font que la plupart des projets de réfection de toiture ne se qualifient pas, sauf si la toiture couvre un agrandissement construit spécifiquement pour créer l'unité secondaire.
Le crédit d'impôt pour l'accessibilité domiciliaire, ou CIAD, est un crédit fédéral non remboursable. Il s'applique aux dépenses admissibles jusqu'à 20 000 $ par logement par année, au taux fédéral le plus bas. En 2025, ce taux est de 14,5 %, ce qui plafonne l'aide à 2 900 $. En 2026, il passe à 14 %, donc 2 800 $ au maximum. Il se réclame à la ligne 31285 de la déclaration fédérale.
Le CIAD est réservé aux personnes de 65 ans et plus et aux personnes admissibles au crédit d'impôt pour personnes handicapées. Les travaux visés sont précis : rampe d'accès, douche adaptée, barres d'appui, monte-escalier. Une réfection de toiture n'est pas un travail d'accessibilité et n'y donne pas droit. Source : Agence du revenu du Canada.
Pour un immeuble à revenus, la réfection de toiture ouvre deux traitements fiscaux distincts. La dépense peut être classée comme dépense courante, entièrement déductible dans l'année, ou comme dépense en capital, amortie sur plusieurs années. Le classement dépend de la nature réelle des travaux, et il se justifie devant le fisc avec la description de la facture.
Sources : Agence du revenu du Canada, guide T4036, et interprétation de Revenu Québec.
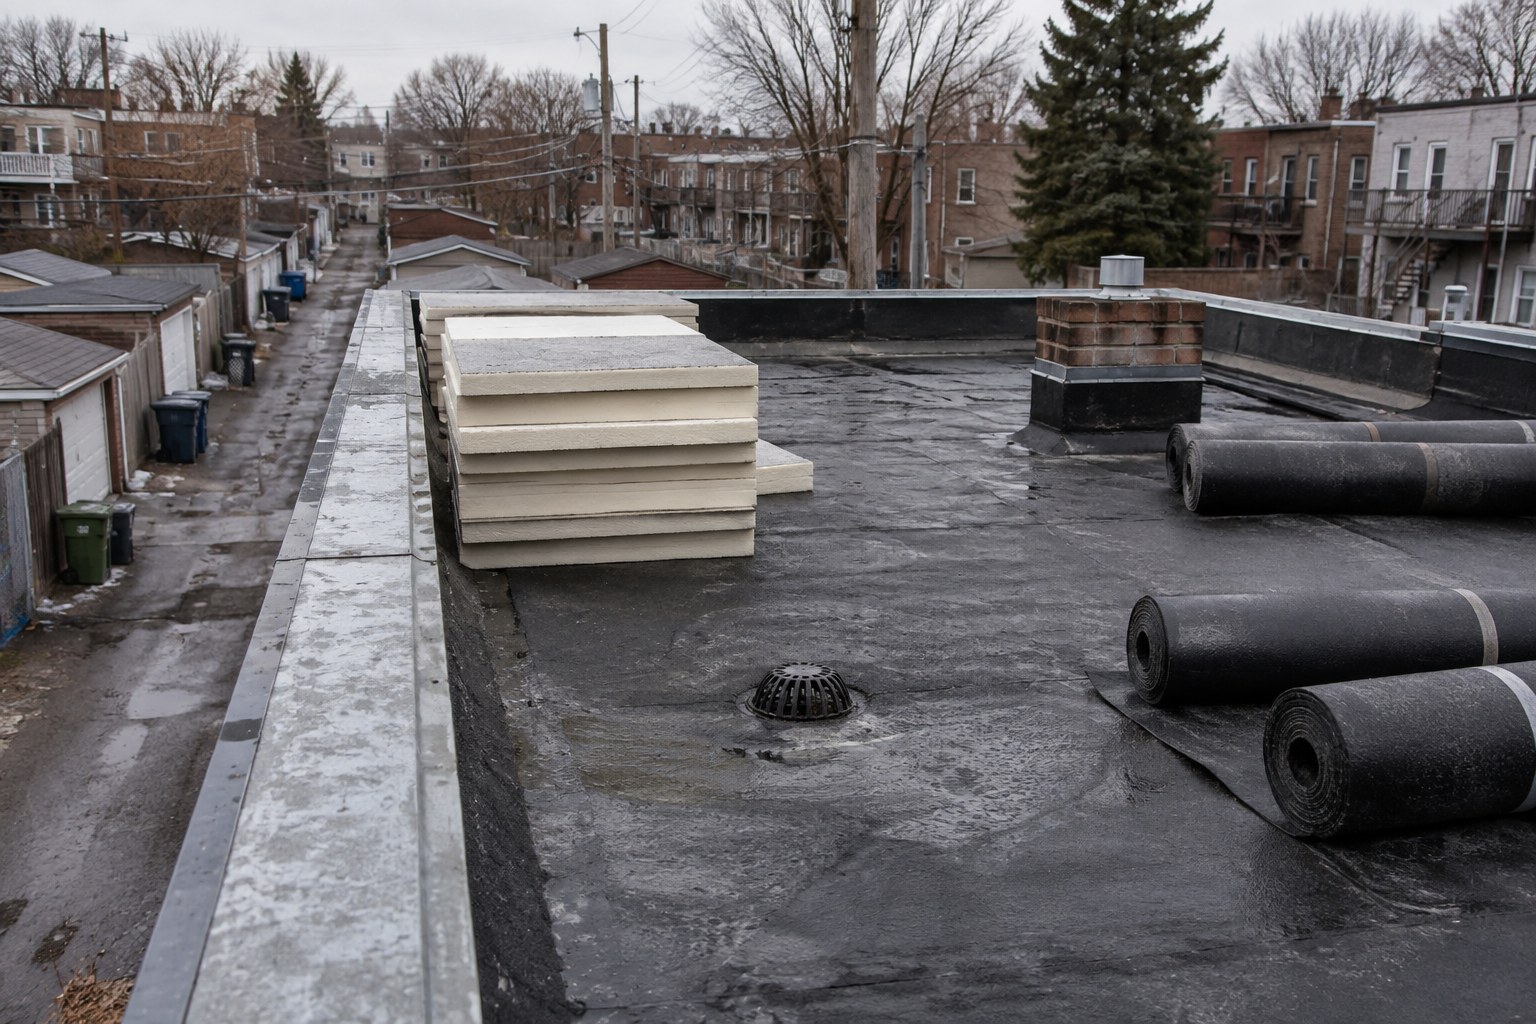
Une dépense courante remet le bien dans son état d'origine, sans en prolonger la vie utile. Le capital, lui, améliore l'immeuble ou repousse durablement sa fin de vie. Remplacer quelques bardeaux endommagés est une dépense courante. Refaire la couverture au complet avec un assemblage neuf, plus performant que celui d'origine, tombe du côté du capital.
La distinction a une conséquence immédiate sur l'impôt. Une réparation de 10 000 $ efface 10 000 $ de loyers imposables l'année même. Le même montant traité en capital s'ajoute au coût du bâtiment et se récupère à 4 % par année, soit 400 $ la première année.
La plupart des immeubles locatifs résidentiels sont classés dans la catégorie 1 aux fins de la déduction pour amortissement, ou DPA. Le taux applicable est de 4 % par année, calculé sur le solde dégressif. La DPA est facultative, un propriétaire peut choisir de ne pas la réclamer une année donnée. Surtout, elle ne peut pas créer ni agrandir une perte locative : au mieux, elle ramène le résultat net de la location à zéro.
Quand ce résultat est déjà nul, la réclamer ne donne rien.
Dans un duplex ou un triplex habité par le propriétaire, seule la portion attribuable à la partie louée est déductible. La répartition se fait au prorata de la superficie. Revenu Québec a publié une interprétation où un immeuble occupé à 54 % par le propriétaire et loué à 46 % voyait les dépenses de la partie personnelle refusées, tandis que celles de la partie louée étaient acceptées.
Un toit couvre tout l'immeuble, donc la répartition se fait au même prorata.
Pour un propriétaire-occupant, la facture du couvreur doit idéalement distinguer la portion des travaux attribuable au logement loué de celle attribuable au logement personnel. Si la facture est globale, le propriétaire doit conserver le calcul du prorata avec les justificatifs de superficie. Un comptable pourra valider ce calcul avant que la déclaration soit produite.
Rénoclimat est un programme de subvention du gouvernement du Québec, et non une mesure fiscale. Il ne paie pas le revêtement de toiture, mais il paie l'isolation du toit, de 50 $ à 1 500 $ selon l'amélioration de la valeur isolante. Il faut isoler au moins 20 % de la superficie totale du toit, et une évaluation énergétique est obligatoire avant et après les travaux.
Les conditions réelles sont détaillées dans l'article sur Rénoclimat côté toiture.
LogisVert, le programme d'Hydro-Québec, offre 1 500 $ pour la mesure isolation de toit et travaux de calfeutrage. La condition est d'atteindre au minimum RSI 8,8, soit R-50, et d'isoler 100 % de la surface du toit. Les deux types de travaux, isolation et calfeutrage, doivent être réalisés.
La facture doit indiquer le numéro de licence RBQ de l'entreprise, ses numéros de TPS et de TVQ, la description des travaux, le matériau et la nouvelle résistance thermique.
RénoRégion, administré par la Société d'habitation du Québec, est une subvention pour des travaux d'au moins 3 500 $ corrigeant une défectuosité majeure. La toiture figure nommément dans la liste des éléments visés. La subvention peut atteindre 95 % du coût reconnu, jusqu'à un maximum de 20 000 $, bonifié à 25 000 $ pour les ménages les plus modestes.
Les conditions sont strictes : bâtiment de deux logements au maximum dont celui du propriétaire-occupant, valeur uniformisée du bâtiment plafonnée par la municipalité et ne dépassant pas 150 000 $, et un écart entre le revenu du ménage et le niveau de revenu applicable inférieur ou égal à 12 000 $. Pour le reste, l'article sur les façons de financer une toiture sans mauvaise surprise.
| Mécanisme | Qui peut le demander | Montant | La toiture est-elle visée |
|---|---|---|---|
| RénoVert (fermé) | Propriétaire-occupant, chalet | 20 % au-delà de 2 500 $, max 10 000 $ | Isolation du toit seulement |
| LogiRénov (fermé) | Propriétaire-occupant | 20 % au-delà de 3 000 $, max 2 500 $ | Oui, explicitement |
| CIRHM | Propriétaire créant un logement pour un proche | 15 % jusqu'à 50 000 $, max 7 500 $ | Oui, si agrandissement |
| CIAD | 65 ans et plus ou personne handicapée | 14,5 % (2025) ou 14 % (2026), max 2 900 $ ou 2 800 $ | Non |
| Dépense courante (plex) | Propriétaire d'immeuble locatif | Déductible à 100 % l'année même | Oui, si réparation |
| DPA catégorie 1 (plex) | Propriétaire d'immeuble locatif | 4 % par année, dégressif | Oui, si amélioration |
| Rénoclimat et LogisVert | Propriétaire-occupant | 50 $ à 1 500 $ ou 1 500 $ | Isolation seulement |
Au Québec, un couvreur doit détenir une licence de la Régie du bâtiment du Québec, sous-catégorie 7.0 pour les travaux de couverture. Le registre est public et gratuit. Vérifier la licence avant de signer une soumission protège contre les entrepreneurs sans qualification et garantit que les travaux sont faits dans les règles.
L'Agence du revenu du Canada demande de conserver les pièces justificatives six ans après la fin de l'année d'imposition visée. Une facture de toiture doit contenir des mentions précises pour être acceptée en cas de vérification fiscale ou pour une demande de subvention.
Une facture conforme nomme l'entreprise, sa licence RBQ, ses numéros de TPS et de TVQ, la description détaillée des travaux et le coût total. Pour un plex, la facture doit idéalement ventiler les travaux par logement ou indiquer la superficie de chaque partie. Sans ces mentions, Revenu Québec et l'Agence du revenu du Canada peuvent refuser la déduction. Pour une réparation de toiture, exigez une facture détaillée avant de payer.
Payer un couvreur en argent comptant sans facture élimine toute possibilité de réclamer une déduction ou une subvention. En cas de malfaçon, l'absence de facture complique aussi un recours. Une inspection de toiture avant les travaux permet d'obtenir une soumission précise et de documenter l'état initial pour l'assurance et le fisc.

Attendre un crédit d'impôt rénovation toiture Québec qui n'existe plus et reporter des travaux est l'erreur la plus fréquente. Les assemblages de toiture du Grand Montréal encaissent 30 à 50 cycles de gel-dégel par hiver. Chaque cycle aggrave les infiltrations, et une réfection repoussée de deux ou trois ans transforme un remplacement de bardeaux en réfection complète avec réparation de la charpente.
Les fourchettes de marché pour une réfection en bardeaux d'asphalte se situent entre 6 et 12 $ par pied carré, tandis qu'une membrane élastomère se situe entre 15 et 23 $ par pied carré. Ces montants sont des fourchettes de marché, jamais un prix garanti.
Croire qu'une facture globale suffit pour un plex est une autre erreur. Sans ventilation par logement, ni calcul du prorata conservé avec les preuves de superficie, la réclamation peut être refusée au complet. Un propriétaire-occupant qui déduit 100 % d'une facture de toiture pour un duplex dont il habite la moitié s'expose à une cotisation et à des intérêts.
Faire faire les travaux sans licence RBQ valide ferme la porte à toutes les subventions et déductions. Les programmes LogisVert et Rénoclimat exigent le numéro de licence sur la facture, et Revenu Québec peut écarter une somme payée à un entrepreneur sans licence. Dans un quartier comme le Plateau-Mont-Royal, où les plex sont nombreux, vérifier la licence RBQ avant les travaux protège à la fois le bâtiment et la situation fiscale du propriétaire.
Non. Aucun crédit d'impôt provincial général ne couvre la réfection d'une toiture en 2026. RénoVert et LogiRénov sont fermés. Le seul crédit fédéral qui peut toucher une toiture est le CIRHM, et uniquement si la toiture fait partie d'un agrandissement construit pour créer un logement autonome pour un proche.
Non. Les ententes devaient être conclues avant le 1er avril 2019 et les travaux payés avant le 1er janvier 2020. Aucune demande n'est plus acceptée.
Oui, si le chalet est loué et rapporte des loyers. La réfection de toiture est alors traitée comme pour un immeuble à revenus, soit en dépense courante, soit en dépense en capital amortie dans la catégorie 1 à 4 % par année. Un comptable peut déterminer le classement approprié.
Oui, mais pas pour les mêmes dollars. Une subvention comme LogisVert réduit le coût net des travaux. La portion payée par le propriétaire peut ensuite être déduite si elle est admissible comme dépense locative. La partie couverte par la subvention n'est pas déductible.
Pour un propriétaire-occupant d'un duplex, la répartition au prorata et le classement entre dépense courante et dépense en capital justifient une consultation. Une erreur de classement peut entraîner une cotisation fiscale plusieurs années après les travaux.
Avant d'accepter une soumission, confirmez le statut de votre bâtiment, résidence principale, chalet, plex avec logement loué, et l'année d'imposition visée. Si une partie du bâtiment est louée, préparez le calcul du prorata et demandez au couvreur une facture qui distingue les portions. Vérifiez la licence RBQ de l'entreprise dans le registre public et conservez tous les justificatifs pendant six ans.
Une soumission détaillée, qui nomme l'entreprise, sa licence et le détail des travaux, sert autant au fisc qu'à la comparaison des prix. Pour la demander à des couvreurs licenciés de votre secteur, obtenir jusqu'à 3 soumissions gratuites.


