La protection de base ne couvre pas l'eau qui entre par le toit : il faut l'avenant « eau au-dessus du sol », et la vétusté vient encore réduire le chèque. Voici ce qui est couvert, les exclusions qui font refuser une réclamation, les délais du Code civil et les recours en cas de refus.

Les dégâts d'eau restent depuis des années le sinistre le plus courant en habitation au Québec. Selon le Bureau d'assurance du Canada, la réclamation moyenne frôle 19 000 $.
Quand la neige fond ou qu'un barrage de glace cède, on présume que la police paiera. Un dégât d'eau par la toiture tombe pourtant dans une zone grise, celle des exclusions et des avenants manquants. Trop de propriétaires apprennent au pire moment que la réfection est à leur charge. Reste d'abord à savoir quoi faire pendant qu'il coule au plafond.
La protection de base d'une assurance habitation au Québec couvre les dégâts d'eau causés par le bris soudain d'une conduite d'eau potable ou par une installation sanitaire défectueuse. Un tuyau qui éclate dans le mur, un chauffe-eau qui lâche sans prévenir : les dommages sont généralement pris en charge. C'est le scénario classique. Un événement imprévisible, soudain, qui endommage le bâtiment et son contenu.
Les débordements accidentels d'une baignoire, d'un lavabo ou d'une laveuse entrent aussi dans cette catégorie. L'eau venue d'en haut, non. La pluie qui traverse le revêtement, la neige qui fond sous les bardeaux, la glace qui force son chemin sous les solins relèvent d'un autre mécanisme.
Déclarer n'est pas réclamer. Le Code civil du Québec oblige à signaler le dégât, pas à demander une indemnité. Vous pouvez faire constater les dommages, puis payer les réparations de votre poche si la franchise est trop élevée ou si vous craignez une hausse de prime.
Quant au montant de garantie, même une police dite « tous risques » ne couvre pas automatiquement l'infiltration par le toit. La plupart des contrats prévoient un montant distinct pour les dommages par l'eau, et la franchise s'applique. Vérifiez le libellé de votre police : ces montants varient beaucoup d'une compagnie à l'autre.
Pour qu'un dégât d'eau par la toiture soit couvert, il faut presque toujours un avenant que le contrat de base ne contient pas. Il porte un nom précis : « Dommages par l'eau, eau au-dessus du sol ». Sans lui, l'eau qui passe par le toit, les murs extérieurs, les portes ou les fenêtres reste à la charge exclusive du propriétaire. La distinction est capitale.
Elle échappe à bien des gens jusqu'à ce que l'expert en sinistre leur explique que la réclamation est refusée.
La pluie, la fonte de la neige ou la glace qui s'infiltre à travers l'enveloppe du bâtiment n'est pas un risque couvert d'office. Selon Infoassurance et CAA-Québec, cet ajout au contrat couvre aussi les fuites, les débordements et les refoulements de gouttières, de tuyaux de descente pluviale et de colonnes pluviales.
Autrement dit, si une gouttière bloquée déborde et que l'eau s'infiltre dans le mur, c'est cet avenant qui entre en jeu, pas la protection de base.
Il est conçu pour l'eau qui vient d'en haut : pluie battante qui traverse un solin décollé, neige fondante sous les bardeaux, glace qui force une ouverture en bordure de toit. Sans cette inscription noir sur blanc dans la police, la compagnie n'a aucune obligation d'indemniser, même si les dommages intérieurs sont considérables.
Le montant de garantie est distinct de celui de la police. Un exemple courant : une couverture de 10 000 $ pour l'ensemble des dommages par l'eau, et la franchise du contrat s'applique même quand la réclamation est reconnue. Ce n'est pas un chèque en blanc.
L'eau qui entre par les fondations ou par les ouvertures du sous-sol relève d'un avenant différent, celui qui couvre les refoulements d'égout et les remontées de nappe phréatique. Les deux protections sont distinctes, avec des primes et des montants de garantie séparés.
Souscrire celui des fondations en pensant être protégé contre toute venue d'eau mène droit à la mauvaise surprise : l'eau tombée du toit n'y est pas couverte. Chaque compagnie formule ses exclusions à sa manière, d'où l'importance de lire le libellé exact.
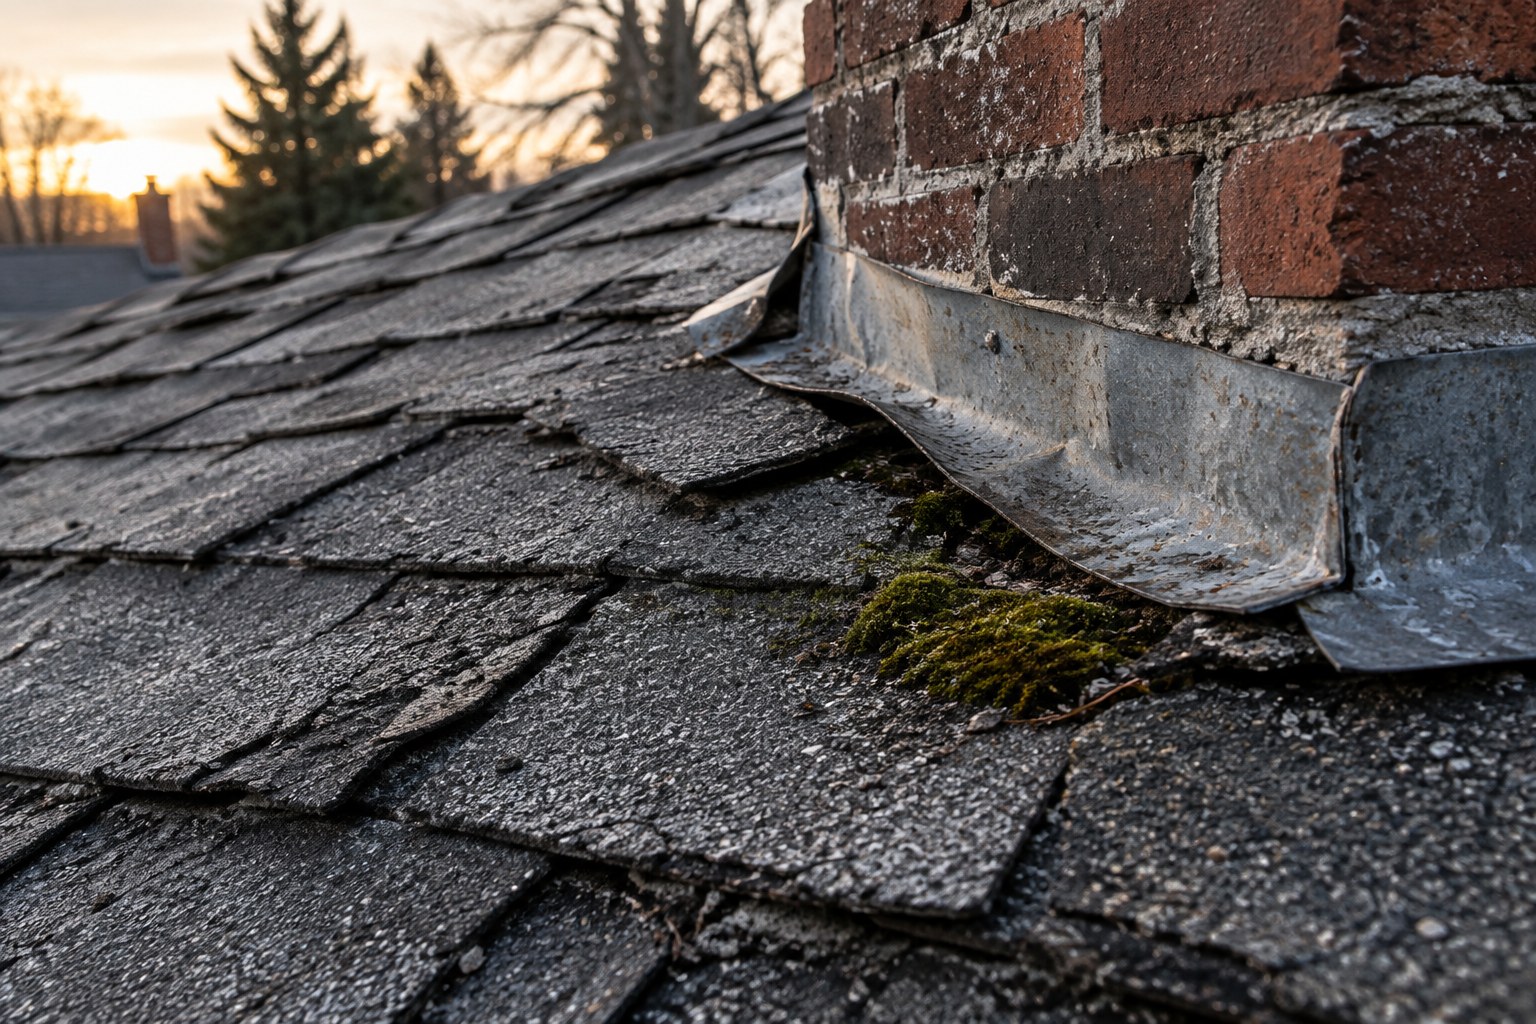
L'assurance habitation n'est pas un forfait d'entretien, et c'est probablement la phrase la plus importante de tout cet article. Pour qu'un sinistre soit couvert, le dommage doit être soudain et accidentel. Une fuite lente, un écoulement graduel derrière un mur, une infiltration qui s'aggrave saison après saison : tout cela tombe sous l'exclusion pour usure normale ou défaut d'entretien.
Le dégât d'eau par la toiture est particulièrement exposé à cette analyse, car la cause est rarement instantanée.
Le climat québécois amplifie le problème. Les cycles de gel et de dégel, les barrages de glace, l'accumulation de neige transforment une petite faiblesse en infiltration majeure. Un solin légèrement décollé en octobre peut laisser passer des litres d'eau en mars. Votre assureur examinera si ce composant était visiblement endommagé avant l'hiver, et si un entretien raisonnable aurait pu prévenir le dommage.
Une rafale qui arrache des bardeaux et laisse la pluie s'engouffrer le soir même, c'est soudain. Une tache au plafond qui s'élargit de novembre à mars, c'est graduel. La compagnie estimera que le propriétaire aurait dû agir dès les premiers signes.
L'obligation de limiter l'aggravation des dommages est un principe bien établi par les tribunaux québécois. Face à un dommage causé par l'eau, vous devez immédiatement faire ce qui est raisonnable : bâcher la partie endommagée, déplacer les meubles, couper l'électricité si nécessaire. Un manquement peut faire obstacle à la réclamation, même si la cause initiale était couverte.
Les exclusions écrites dans la police sont la première chose que l'expert vérifie lors d'une déclaration de sinistre. Ce ne sont pas des caprices : elles figurent au contrat et la plupart concernent l'entretien. Un propriétaire qui les a lues avant le sinistre part avec une longueur d'avance.
L'exclusion la plus fréquente est l'usure normale. Des bardeaux craquelés, une membrane en fin de vie, un revêtement à changer relèvent de l'entretien, pas d'un événement assurable. La compagnie ne paiera pas pour un revêtement dû pour remplacement. Le dégât causé par un revêtement non remplacé à temps reste à la charge du propriétaire.
Cette exclusion est la plus douloureuse, car souvent évitable. Gouttières bloquées, solins décollés, drains obstrués : si votre assureur démontre qu'un manque d'entretien a causé le dommage d'eau, la réclamation sera refusée. C'est l'application stricte des termes du contrat, non une question de mauvaise foi.
Un toit très ancien, même bien entretenu, peut aussi être exclu. Certaines polices fixent un âge maximal ou appliquent une dépréciation si élevée que l'indemnité devient symbolique. De telles clauses existent, à vérifier au contrat.
Un vice de construction ou une pose non conforme est une autre exclusion classique. Si le dommage découle d'une erreur d'installation, l'assureur refusera la couverture et vous renverra vers la garantie de l'entrepreneur, si elle tient encore. Au Québec, confier les travaux à quelqu'un sans licence RBQ expose aussi à un refus si le dommage en découle. La compagnie considérera que le propriétaire a pris un risque.
La déclaration tardive cause aussi des refus. Attendre des semaines avant de signaler un tel dommage permet à l'assureur d'invoquer le préjudice subi, comme l'impossibilité de constater l'état des lieux avant que les traces ne s'aggravent.
Même quand un dégât d'eau par la toiture est couvert, l'indemnité versée est rarement égale au coût total des réparations. La raison tient en un mot : vétusté. De plus en plus de compagnies appliquent une dépréciation selon l'âge et l'état de la couverture. La situation a changé en 2024, après une hausse marquée du coût des réclamations liées aux tempêtes de vent et de grêle.
Le mécanisme est simple. La valeur à neuf, c'est le coût de remplacement par un bien équivalent. La valeur actuelle, c'est cette même somme moins la dépréciation liée à l'âge et à l'état. Plus le revêtement est vieux, plus l'écart se creuse, et cet écart sort de votre poche.
Il n'existe pas de grille universelle pour ce calcul. Chaque contrat applique son barème, et ces barèmes varient. Certains contrats indemnisent en valeur à neuf, d'autres appliquent une dépréciation dès les premières années. La seule façon de savoir ce qui s'applique chez vous est de lire les clauses de votre police, idéalement avant le sinistre.
La franchise s'ajoute à l'équation. Elle se situe généralement entre 500 $ et 1 000 $, mais certains risques ciblés portent une franchise spéciale de 1 000 $ à 5 000 $ selon le contrat et la zone. Sur une indemnité calculée de 4 000 $ avec une franchise de 2 500 $, il reste 1 500 $. Un couvreur sur le Plateau-Mont-Royal, ou ailleurs dans le Grand Montréal, peut chiffrer les travaux pour comparer avec ce que propose la compagnie.
Enfin, sachez que votre assureur peut, au renouvellement, exiger la réparation ou le remplacement d'une couverture jugée trop vieille. Après des réclamations répétées liées à l'eau, il n'est pas rare qu'une mise aux normes soit imposée comme condition de maintien de la couverture.
Pour y voir clair, voici six situations courantes et ce que l'assurance habitation couvre, selon les contrats types du marché québécois. Ce tableau est un guide général : chaque police a ses propres termes, et seul le libellé de votre contrat fait foi.
| Situation | Protection de base | Avenant requis | Ce qui reste à votre charge |
|---|---|---|---|
| Bris d'une conduite d'eau potable dans le mur | Couvert | Aucun | La franchise du contrat, de 500 $ à 1 000 $ |
| Infiltration de pluie par un solin décollé | Non couvert | Eau au-dessus du sol | La franchise, plus la part non couverte si le montant de garantie est dépassé |
| Refoulement d'égout au sous-sol | Non couvert | Eau du sol et égouts | La franchise, et les dommages aux biens non assurés |
| Effondrement du toit sous le poids de la neige | Couvert | Aucun | La franchise, et possiblement la dépréciation si la couverture est âgée |
| Infiltration par la fonte de neige et glace accumulées | Non couvert | Eau au-dessus du sol | La franchise, le dépassement du montant de garantie, et la réparation de la cause |
| Débordement de gouttières obstruées | Non couvert | Eau au-dessus du sol | La franchise, et possiblement un refus si le défaut d'entretien est prouvé |
Ce qui saute aux yeux, c'est que la cause d'un dommage causé par l'eau détermine tout. Un effondrement soudain sous la neige est un événement accidentel : couvert. La même neige qui fond et s'infiltre lentement sous les bardeaux ne l'est pas sans avenant. La distinction est parfois mince, et c'est l'expert qui tranche en fonction des faits constatés.
Un dégât d'eau par la toiture bien documenté a beaucoup plus de chances d'être indemnisé qu'un dossier déclaré sans preuves. La compagnie n'est pas là pour constater l'état antérieur de votre couverture : c'est à vous de démontrer que le dommage est soudain, accidentel, et ne découle pas d'un défaut d'entretien. La documentation est votre meilleure alliée.
Un rapport d'inspection daté renverse la présomption d'usure. Des photos annuelles, prises avant l'hiver, montrent l'état du revêtement, des solins et des gouttières. Les factures de petites réparations font le reste. Le bon moment pour faire inspecter la toiture par un professionnel est avant le sinistre, pas après.
Documentez tout de suite : traces au plafond, murs touchés, flaque, puis l'extérieur, soit l'état du revêtement, l'accumulation de neige ou de glace et les gouttières. Ces images prises avant le séchage servent à l'expert pour établir l'ampleur et la cause probable.
Conservez les relevés météo du jour en question, les témoignages de voisins pour un événement climatique exceptionnel, les factures des mesures d'urgence. Un dossier complet et ordonné laisse peu de place à l'interprétation.
La loi québécoise et les contrats imposent de prendre les mesures nécessaires pour éviter l'aggravation. Si un dégât survient un dimanche soir, faites ce qui est raisonnable : bâcher la partie endommagée, déplacer les meubles, éponger, couper le courant si l'eau menace les installations électriques. Gardez les factures de ces interventions d'urgence : elles peuvent être remboursées par votre assureur, même si la cause est exclue.

Le Code civil du Québec encadre strictement les obligations de l'assuré et de la compagnie en matière de déclaration. Ces articles ont des conséquences très concrètes pour un dommage d'eau. Les ignorer peut coûter cher.
L'article 2470 oblige à déclarer tout événement de nature à mettre en jeu la garantie, dès qu'on en a connaissance. Si votre assureur n'est pas informé et qu'il en subit un préjudice, une clause de déchéance peut être invoquée. Autrement dit, attendre trois semaines avant de signaler le dommage, permettant aux dommages de s'aggraver, pourrait vous faire perdre votre droit à l'indemnisation.
L'article 2471 précise qu'à la demande de la compagnie, vous devez faire connaître le plus tôt possible toutes les circonstances : cause probable, nature et étendue des dommages, et fournir les pièces justificatives. Cela signifie collaborer activement à l'enquête de l'expert, avec des déclarations exactes.
Du côté de votre assureur, l'article 2473 fixe un délai de 60 jours suivant la réception de la déclaration pour payer l'indemnité. Passé ce terme, sans motif valable, des intérêts peuvent courir. Enfin, un recours est un droit personnel qui se prescrit par 3 ans, selon l'article 2925, à partir de la date du refus définitif.
Un refus de couverture n'est pas la fin de l'histoire. Exigez d'abord une justification écrite, contrat à l'appui, expliquant le rejet de votre réclamation. Cette lettre, essentielle, identifie l'exclusion ou l'article fondant la décision.
Chaque compagnie au Québec doit avoir un service des plaintes. Si vous contestez, adressez-vous-y avec votre dossier complet : photos, rapport d'inspection, factures d'entretien. Si la réponse ne vous satisfait pas, vous pouvez demander que votre dossier soit transmis à l'Autorité des marchés financiers.
L'expert mandaté évalue les dommages, mais une contre-expertise privée est possible. Elle devient déterminante si l'évaluation vous semble sous-estimée ou si la cause du dégât d'eau fait débat. En cas de désaccord persistant, la Cour du Québec, division des petites créances, est le recours approprié. L'Autorité des marchés financiers encadre les pratiques et vous renseigne sur vos droits.
Attention au délai de prescription de 3 ans à partir du refus définitif. Passé ce délai, votre recours est éteint. Ne laissez pas le temps filer.
Quand un dégât d'eau par la toiture n'est pas couvert, ou que l'indemnité est réduite par la vétusté et la franchise, le propriétaire paie de sa poche. Dans la région de Montréal, les prix de marché en 2026 donnent une idée de ce qui vous attend.
Une réparation localisée coûte de 1 500 $ à 4 000 $ selon l'ampleur. Un remplacement complet se chiffre de 8 000 $ à 16 000 $ pour une unifamiliale typique du Grand Montréal. Les bardeaux d'asphalte se posent de 1,50 $ à 7 $/pi², la membrane élastomère soudée des duplex et triplex de 12 $ à 18 $/pi². Une réparation de toiture bien faite gagne du temps, mais ne remplace pas une réfection devenue nécessaire.
Le Code de construction du Québec encadre ces travaux. Une membrane de protection contre l'eau est exigée sous le revêtement quand la pente est faible (articles 9.26.5. et 9.26.6.). Les solins relèvent des articles 9.26.4.1. et suivants. La ventilation d'un vide sous toit doit offrir un orifice non obstrué d'au moins 1/300 de la surface du plafond assuré (article 9.19.1.2.).
Un toit mal ventilé ou dont les solins sont négligés devient un candidat naturel aux infiltrations.
Au Québec, ces travaux doivent être confiés à un entrepreneur détenteur d'une licence RBQ. Sans licence, un refus de couverture est possible si le dommage découle des travaux, en plus des risques pour la qualité de l'ouvrage.
Non, la protection de base ne couvre pas l'infiltration par le toit. Ce type de dommage exige l'avenant « Dommages par l'eau, eau au-dessus du sol », rarement inclus d'office. Vérifiez le libellé de votre contrat pour confirmer sa présence.
Obtenez d'abord la justification écrite du refus. Si vous détenez des preuves d'entretien (rapport d'inspection, photos annuelles, factures), soumettez-les au service des plaintes de la compagnie. Un expert indépendant peut aussi évaluer les dommages pour contester sa conclusion.
Le premier couvre les infiltrations par le toit, les murs extérieurs, les ouvertures et les refoulements de gouttières. Le second protège contre les refoulements d'égout, les remontées de nappe phréatique et les infiltrations par les fondations. Ce sont deux protections distinctes.
Selon l'article 2473 du Code civil du Québec, la compagnie doit verser l'indemnité dans les 60 jours suivant la réception de la déclaration ou des pièces justificatives demandées. Le décompte repart toutefois de la réception des renseignements et des pièces justificatives que la compagnie demande.
Oui. La loi oblige à déclarer tout sinistre dès que vous en avez connaissance, mais réclamer un remboursement reste votre choix. Pour des dommages mineurs, vous pouvez simplement signaler l'événement sans demander d'indemnisation afin d'éviter une hausse de prime.
Un dégât d'eau par la toiture exige des gestes précis. Avant d'appeler votre assureur, limitez l'aggravation : bâchez, épongez, déplacez les biens. Documentez tout : photos du dégât, de l'extérieur, notes. Puis déclarez-le sans attendre, comme l'exige la loi.
Faites constater la cause par un couvreur qualifié. Son diagnostic écrit pèsera lourd, surtout si la compagnie évoque l'usure ou un défaut d'entretien. Obtenez des soumissions détaillées en distinguant la brèche dans la couverture des conséquences intérieures. C'est la même distinction qu'applique l'expert.
Si votre police inclut cet avenant, un dossier complet mène souvent à une indemnisation. Sinon, vous saurez au moins à quoi vous en tenir et vous pourrez comparer les prix des réparations à vos frais. Confiez l'évaluation et les travaux à un couvreur à Montréal détenant une licence RBQ valide.
Pour comparer, obtenez jusqu'à 3 soumissions gratuites d'entrepreneurs qualifiés de votre région.